Famílias brasileiras enfrentam juros altos, inflação e dívida

setembro 8, 2026

Administrar o orçamento das famílias no Brasil tornou-se bastante desafiador no atual ambiente econômico, marcado por elevado endividamento, crédito caro, inflação e incertezas.

Em julho de 2026, 82% das famílias brasileiras declararam possuir dívidas a vencer, maior percentual da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC). No mesmo mês, 29,8% das famílias tinham contas ou dívidas em atraso.

Ao mesmo tempo, o dinheiro permanece caro. Em agosto de 2026, o Copom reduziu a taxa básica de juros da economia brasileira, a Selic, para 14% ao ano. A taxa permanece em dois dígitos há cerca de quatro anos e meio, desde fevereiro de 2022.

A inflação também compromete o orçamento doméstico. Em junho de 2026, o índice oficial de inflação do país, o IPCA, acumulava alta de 4,64% em 12 meses. Mesmo quando a inflação desacelera, os aumentos acumulados de preços reduzem o poder de compra das famílias.

Esse contexto mostra que não basta adotar soluções simplistas como “gastar menos” ou “poupar mais”.

1. Endividamento e renda comprometida

Ter dívidas não significa necessariamente estar em dificuldade financeira. O financiamento imobiliário para aquisição da moradia própria, por exemplo, permite a formação de patrimônio.

O problema surge quando uma parcela crescente da renda familiar futura já está comprometida.

Segundo o Banco Central, em junho de 2026, o endividamento das famílias correspondia a 49,8% da renda acumulada em 12 meses, enquanto o comprometimento da renda com o pagamento de dívidas estava em 28,9%.

Quanto maior esse comprometimento, menor tende a ser a margem para imprevistos, formar reservas, investir ou realizar novos projetos.

Não basta saber quanto a família recebe; é preciso saber quanto da renda futura já está comprometida.

Como economizar de forma racional?

Antes de cortar pequenas despesas, vale identificar quais gastos impactam mais o orçamento.

Algumas medidas podem ajudar:

  • reduzir ou substituir dívidas caras;
  • evitar novas parcelas antes de avaliar o comprometimento da renda;
  • comparar o custo total dos financiamentos;
  • revisar despesas recorrentes;
  • formar, aos poucos, uma reserva para imprevistos.

2. Risco devido à inflação e juros altos

Risco financeiro não existe apenas nos investimentos. Ele também aparece quando uma família financia, parcela, usa o cartão de crédito ou assume compromissos cuja capacidade futura de pagamento é incerta.

Em julho de 2026, a taxa média das operações de crédito livre para pessoas físicas estava em 60% ao ano. A inadimplência nesse segmento alcançou 7,8%.

Com juros elevados, erros de planejamento ficam mais caros. Parcelamentos sucessivos, crédito rotativo ou empréstimos contratados sem avaliar taxas e prazos podem consumir uma parcela cada vez maior da renda familiar.

Inflação e juros afetam o orçamento das famílias por caminhos diferentes:

  1. A inflação reduz o poder de compra da renda familiar.
  2. Os juros elevados aumentam o custo do dinheiro emprestado.

A combinação é difícil: o custo de vida sobe e, se o orçamento não fecha, a família pode recorrer justamente ao crédito que também está caro.

Em períodos de inflação e juros elevados, é essencial preservar o poder de compra e evitar que a renda seja consumida pelas dívidas.

E como fazer o dinheiro render mais?

Para famílias que conseguem poupar, juros elevados também criam oportunidades. Aplicações de renda fixa podem oferecer remunerações maiores.

Mas escolher apenas pela taxa pode ser um erro. Também é importante observar rentabilidade líquida, inflação, prazo, liquidez, tributação e risco.

Um investimento que rende acima da inflação ajuda a preservar ou ampliar o poder de compra. Já uma taxa nominal elevada pode parecer mais atraente do que realmente é depois de impostos, custos e inflação.

A estratégia deve considerar os objetivos da família, e não apenas a maior rentabilidade disponível.

3. Macroeconomia afeta o orçamento doméstico

As finanças familiares não funcionam isoladamente do restante da economia. Elas sofrem influência do governo e do sistema financeiro, com reflexos na taxa de juros, inflação, crédito, expectativas e atividade econômica.

Em julho de 2026, o setor público consolidado apresentou superávit primário de R$ 1,4 bilhão no mês. Nos 12 meses encerrados em julho, porém, houve déficit primário de R$ 89,3 bilhões, equivalente a 0,67% do PIB.

No mesmo período, os juros nominais alcançaram R$ 1,150 trilhão, enquanto o déficit nominal acumulado chegou a cerca de R$ 1,240 trilhão, ou 9,34% do PIB. A Dívida Bruta do Governo Geral atingiu 82,5% do PIB.

Esses números, isoladamente, não explicam o comportamento dos juros ou da inflação. Mas ajudam a entender por que política fiscal, política monetária e expectativas também afetam o orçamento das famílias.

Mudanças no ambiente econômico podem alterar:

  • o custo de financiamento dos bens;
  • a remuneração das aplicações financeiras;
  • a disponibilidade de crédito;
  • os preços;
  • as perspectivas de emprego e renda;
  • o momento mais adequado para assumir determinados compromissos.

O que as famílias podem fazer nesse cenário?

As famílias não controlam inflação, juros ou decisões de política econômica. Mas podem reduzir a própria exposição a esses fatores.

Isso passa por organizar melhor a renda, evitar dívidas caras, preservar margem para imprevistos, formar reservas e avaliar com mais cuidado decisões de consumo, crédito e investimento.

Educação financeira vai além de economizar ou escolher bons investimentos. Ela ajuda a preservar a capacidade de escolha e a analisar o efeito das decisões para o bem estar da família.

Administrar o orçamento familiar requer boas escolhas no presente para ampliar as possibilidades de amanhã.

Precisa de ajuda para organizar o orçamento?

O GEDAF oferece orientação individual para analisar questões específicas sobre suas finanças.

Saiba mais: Consulta Financeira Expressa


Por GEDAF Editorial, 2026.

© GEDAF. Reprodução total ou parcial somente com citação da fonte e link para o conteúdo original.
IPCA é referência para controle da inflação no Brasil desde 1980

fevereiro 23, 2020

Desde 1980 o IPCA – Índice de Preços ao Consumidor Amplo é a referência oficial de cálculo da inflação no Brasil. Esse índice é determinado e divulgado mensalmente pelo Instituto Brasileiro de Geografia e Estatística – IBGE.

O IPCA está associado ao custo de vida para famílias de trabalhadores com renda até 40 salários mínimos. A importância do IPCA é devido a sua utilização para definição das metas de inflação a serem perseguidas pelo Banco Central na execução da política monetária.

Itens que compõem o IPCA

O IPCA leva em consideração o custo da cesta de produtos e serviços essenciais nas principais regiões metropolitanas do Brasil.

Dessa forma, o IBGE levanta o custo de diversos itens relativos aos seguintes grupos:

  • Alimentação e Bebidas
  • Habitação
  • Artigos de Residência
  • Vestuário
  • Transportes
  • Saúde e Cuidados Pessoais
  • Despesas Pessoais
  • Educação
  • Comunicação

O IBGE calcula o IPCA a partir da Pesquisa de Orçamentos Familiares – POF 2017-2018, na qual avalia o peso de cada gasto dentro do orçamento das famílias brasileiras.

O primeiro índice IPCA divulgado referenciou preços da cesta de itens praticados no mercado em dezembro de 1979. Desde aquela época, a metodologia de coleta de preços passou por diversas modificações, com exclusão e inclusão de itens.

Para se ter ideia da complexidade do levantamento, o IBGE coleta preços de 390 mil itens em 30 mil estabelecimentos comerciais e de serviços. Assista ao vídeo abaixo (IBGE, 2020) para entender melhor a sistemática de levantamento e cálculo do IPCA.

Cidades que participam da coleta de dados

O IPCA leva em consideração o custo de produtos e serviços essenciais nas principais regiões metropolitanas do Brasil. Contudo, devido às diferenças da distribuição da população urbana e da renda familiar nas grandes metrópoles, o IBGE aplica ponderação aos preços coletados.

Atualmente, a participação ou peso no cálculo dos custos dos grupos de itens cada região metropolitana no cálculo do indicador é a seguinte:

  • São Paulo (24,24%)
  • Belo Horizonte (10,6%)
  • Rio de Janeiro (9,51%)
  • Salvador (8,75%)
  • Porto Alegre (7,38%)
  • Curitiba (7,29%)
  • Belém (6,44%)
  • Recife (5,88%)
  • Fortaleza (5,42%)
  • Goiânia (4,15%)
  • São Luís (3,11%)
  • Brasília (1,88%)
  • Vitória (1,83%)
  • Campo Grande (1,64%)
  • Aracaju (1,29%)
  • Rio Branco (0,59%)

Dessa forma, os preços gerais de produtos e serviços coletados em São Paulo impactam em aproximadamente 25% o cálculo do IPCA. Por exemplo, Brasília, a capital federal, influencia somente 1,88% os resultados obtidos para o cálculo mensal do IPCA.

Outros tipos de IPCA

O IBGE também elabora e divulga o Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15) e o Índice Nacional de Preços ao Consumidor Amplo Especial (IPCA-E), cujas metodologias são essencialmente análogas ao IPCA.

O IPCA-15 está associado à prévia da inflação mensal. A única diferença em relação ao IPCA é o período de coleta, o qual se inicia a partir da metade do mês, do dia 16 ao dia 15 do mês seguinte.

O IPCA-E é divulgado ao final de cada trimestre, sendo formado por resultados acumulados do IPCA-15 de cada mês. Desse modo, o IPCA-E é o acumulado trimestral do IPCA-15. A apuração do IPCA-E iniciou em 1991 e seu objetivo é estabelecer o balanço trimestral da inflação.

INPC abrange famílias com renda de 1 a 5 salários mínimos

O Índice Nacional de Preços ao Consumidor – INCC permite avaliar a variação do custo de vida para famílias cuja renda de 1 (um) a 5 (cinco) salários mínimos. O IPCA reflete o custo de vida para a população com mais baixo rendimento, considerando 50% das famílias cuja pessoa de referência é assalariada e pertencente às áreas urbanas.

Os grupos de itens utilizados para coleta de preços são as mesmas categorias ou grupos adotados pelo IPCA. O INPC abrange a coleta de preços em 13 regiões metropolitanas: Rio de Janeiro, Porto Alegre, Belo Horizonte, Recife, São Paulo, Belém, Fortaleza, Salvador, Curitiba e Vitória, Brasília, Goiânia e Campo Grande.

O INCC é utilizado como referência para cálculo de reajustes salariais em acordos coletivos e não faz parte da meta de inflação da política monetária.

O IBGE é o órgão responsável pela elaboração e divulgação do INCC desde setembro de 1979, sendo anterior ao IPCA.

Assista ao vídeo abaixo (IBGE, 2015) no qual são explicadas as diferenças entre o IPCA e o INPC:

Considerações finais

Todos os países desenvolvidos possuem índices oficiais para avaliação e monitoramento da inflação, pois a variação acentuada dos preços compromete o poder de compra das famílias.

Surgidos na Europa a 100 anos, visando à concessão de reajustes salariais de trabalhadores, os índices de inflação são percebidos como indispensáveis à Economia moderna.

No Brasil, os índices IPCA e INPC permitem o monitoramento sistemático, respectivamente, da inflação e da variação do custo de vida para as famílias brasileiras com menor renda.

Desde 1980 esses indicadores são produzidos pelo IBGE, sendo estratégicos para o desenvolvimento de políticas de desenvolvimento econômico e social no Brasil.

As bases de dados do IPCA e INPC são fundamentais para o planejamento e decisões adequadas pelos órgãos econômicos dos governos brasileiros.

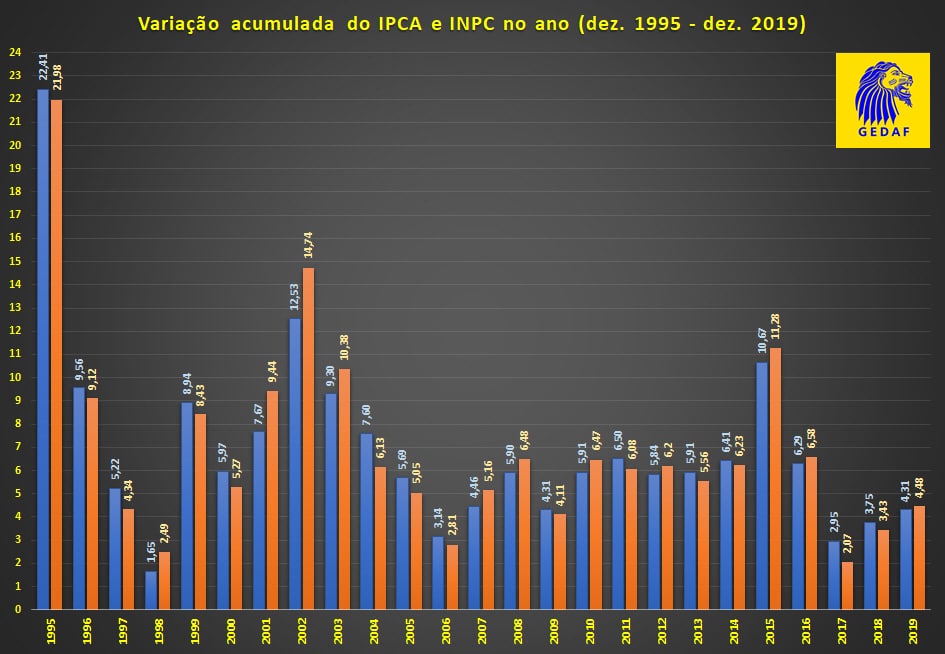
Abaixo, o gráfico comparativo mostra a paridade dos índices IPCA e INPC no período dezembro de 1995 a dezembro de 2019.

GEDAF - Gráfico comparativo IPCA e INPC (1995-2019)

GEDAF – Gráfico comparativo IPCA e INPC (1995-2019)

Os índices podem ser acessados diretamente no site do IBGE, na página Preços e Custos das estatísticas econômicas.


Fonte:

IBGE. IPCA 40 anos. Disponível em: <https://agenciadenoticias.ibge.gov.br/lentes-doc.html/26571-40-anos-ipca-inpc.html>. Acesso em 23 fev. 2020.

XXII Seminário Anual de Metas para a Inflação

O XXII Seminário Anual de Metas para a Inflação será realizado no Rio de Janeiro, capital, entre 20 e 22 de maio de 2020, sendo promovido pelo Banco Central do Brasil.

O evento busca estimular o debate e a pesquisa nas áreas de macroeconomia monetária, coordenação de políticas econômicas e monetária e o sistema de metas para a inflação. O Seminário reúne representantes de bancos centrais e de instituições multilaterais, acadêmicos e especialistas do setor privado.

A programação incluirá apresentações de especialistas convidados e discussões dos trabalhos selecionados. O Seminário terá sessões técnicas e sessões plenárias.

Público-alvo

  • Representantes de instituições financeiras públicas e privadas
  • Economistas e profissionais atuantes no mercado financeiro (bancos, corretoras de valores, empresas de análise financeira)
  • Acadêmicos e especialistas do setor privado

Programa

Aguardar a divulgação do programa oficial do evento.

Cronograma

  • Prazo máximo de submissão de artigos: 16 de março de 2020
  • Divulgação do resultado da seleção dos artigos: 30 de março de 2020
  • Prazo para confirmação de participação: 03 de abril de 2020
  • Realização do Seminário: 20 a 22 de maio de 2020

Inscrições e outras informações

As inscrições e informações atualizadas do evento devem ser conferidas no site da organizadora – ver link abaixo ou Clique Aqui.


Fonte: Banco Central do Brasil, acesso em 21/01/2020.

Importante:

  • O GEDAF não é responsável pela orgBnanização deste evento, não possui vínculo com os organizadores.
  • Eventuais divergências, dúvidas e/ou solicitações deverão ser encaminhadas aos organizadores por meio dos contatos informados na página do evento.
  • Os preços informados dos ingressos podem variar em função da data de aquisição e/ou promoções especiais, sendo indicado apenas o maior preço para efeito de referência.

Marketing

Anuncie eventos e serviços no GEDAF

Solicite a divulgação: clique aqui .