SUSEP altera regras para seguros de veículos e outros planos

agosto 30, 2019

A Superintendência de Seguros Privados (Susep) anunciou mudanças nas regras para os seguros de veículos e na vigência para contratação de planos em geral, válidas a partir de 29 de agosto de 2019.

Utilização de peças com procedência mais ampla no reparo de veículos

Em 22 de agosto de 2019, a Susep comunicou as seguradoras orientando sobre a utilização de peças nos sinistros de danos parciais nos seguros de veículos automotores.

A deliberação foi baseada em parecer jurídico da Procuradoria Federal da Susep, o qual autorizou a utilização de peças novas, originais ou não, nacionais ou importadas, ou mesmo usadas na prestação de serviços em seguros de veículos, atendidos os requisitos da Lei nº 12.977/2014, popularmente conhecida por “Lei do Desmanche”.

O art. 21 do Código de Defesa do Consumidor (Lei nº 8.078/90) estabelece que o consumidor pode autorizar a utilização de peças que mantenham as especificações técnicas do fabricante. A Susep ratificou esse entendimento e solicitou às seguradoras que especifiquem sempre o tipo de peça a ser utilizada nos reparos relacionados aos sinistros de danos parciais dos seguros de veículos. Nesse sentido, e visando ao objetivo de ampliar a concorrência no mercado de seguros, devem ser observados os esclarecimentos abaixo:

  1. É autorizada a utilização de peças novas, originais ou não, nacionais ou importadas.
  2. É autorizada a utilização de peças usadas, observadas as disposições da Lei n.º 12.977/2014, que regula e disciplina a atividade de desmontagem de veículos automotores terrestres.
  3. A informação deve estar clara para o consumidor na proposta de seguro e nas condições contratuais sobre quais componentes poderão ser utilizados os diferentes tipos de peças.

Essa ação da autarquia oferece segurança jurídica ao mercado e, dessa forma, amplia a concorrência e a oferta de planos de seguros aos consumidores. “A Susep quer esclarecer que não há entraves legais para a diversificação de produtos com opções diferentes de peças no reparo de veículos, desde que pactuado com o consumidor, e com isso trazer mais pessoas para o mercado de seguros”, observou Rafael Scherre, diretor da Susep.

Seguros com vigência reduzida e período intermitente

Em 29 de agosto de 2019, visando a adequar os planos de seguro às reais necessidades do consumidor, a Susep publicou a Circular 592 relativa às condições gerais para a customização de planos de seguros com vigência reduzida de contrato e período intermitente.

Essa deliberação da Susep é considerada evolução no mercado brasileiro de seguros, pois o segurado terá a opção “liga-desliga” quando adquirir a apólice ou optar por intervalos de contratação diferentes da praxe do mercado, que é o plano anual, explica o diretor da Susep Rafael Scherre.

A partir da publicação dessa deliberação, as seguradoras poderão oferecer apólices de seguros que são acionadas de acordo com a conveniência do consumidor.

A vigência reduzida se aplica a períodos que podem ser fixados em meses, dias, horas, minutos ou a viagens, trechos e a quaisquer outros critérios estabelecidos no plano de seguro.

Já o período intermitente (“liga-desliga”) observará os critérios de interrupção e recomeço da validade da apólice, bem como a inclusão ou a exclusão de certos tipos de riscos.


Fonte: Susep, informações publicadas em 22.09.2019 e 29.08.2019.

IBGE constata crescimento de 0,4% no PIB do 2º trimestre de 2019

agosto 30, 2019

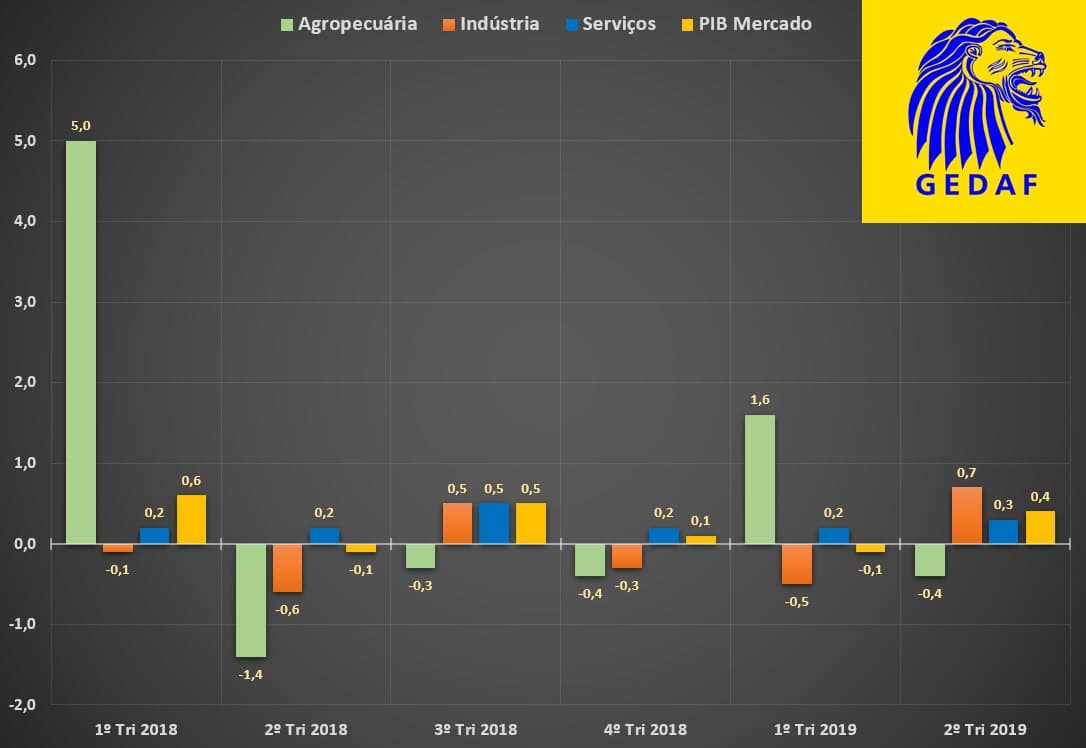
O Produto Interno Bruto – PIB nacional cresceu 0,4% no segundo trimestre de 2019, frente ao trimestre anterior, conforme avaliação do Instituto Brasileiro de Geografia e Estatística – IBGE. O resultado foi puxado, principalmente, pelos ganhos da indústria (0,7%) e dos serviços (0,3%). O setor da agropecuária retraiu 0,4%.

Em valores correntes, o PIB totalizou R$ 1,78 trilhão. Na comparação com o 1º trimestre, o crescimento na indústria foi influenciado pela expansão das indústrias de transformação (2,0%) e construção (1,9%). As indústrias extrativas registraram redução (-3,8%) no período.

A gerente de Contas Nacionais do IBGE, Claudia Dionísio, esclareceu que as indústrias de transformação e construção respondem por cerca de 70% do setor. Além disso, o segmento bens de capital da indústria de transformação contribui para os investimentos internos e externos.

No setor de serviços, os resultados positivos foram registrados nas atividades imobiliárias (0,7%), comércio (0,7%), informação e comunicação (0,5%) e outras atividades (0,4%).

Comparações com o 2º trimestre de 2018

Em relação ao 2º trimestre de 2018, o PIB cresceu 1,0%, o décimo resultado positivo seguido nesse tipo de comparação. A agropecuária registrou variação positiva de 0,4%, devido às lavouras do algodão e do milho, cujo crescimento na estimativa de produção anual é de 32,5% e 21,4%, respectivamente.

A indústria expandiu em 0,3% devido principalmente às atividades de eletricidade e gás, água e esgoto, cujo crescimento foi de 2,4% por conta do efeito das bandeiras tarifárias. A construção civil cresceu 2,0%, primeiro resultado positivo após 20 trimestres consecutivos de queda nessa base de comparação com o mesmo trimestre do ano anterior. As indústrias de transformação também tiveram crescimento (1,6%) na mesma base de comparação. Entretanto, a indústria extrativa (-9,4%) teve sua queda mais acentuada na série histórica.

Os serviços apresentaram aumento de 1,2%, com destaque para os setores de informação e comunicação (3,0%), atividades imobiliárias (2,7%) e o comércio atacadista e varejista (2,1%).

Consumo das famílias e resultados

Pela ótica da despesa, as variações positivas no segundo trimestre 2019 são devido ao consumo das famílias (0,3%) e a formação bruta de capital fixo (3,2%), enquanto o consumo do governo retraiu 1,0%. Pelo lado da demanda, o consumo das famílias continua puxando o avanço, com expansão de 1,6%, nono trimestre seguido de resultados positivos. A Formação Bruta de Capital Fixo avançou 5,2%.

O consumo das famílias influenciou a demanda, puxando o aumento do comércio varejista. O comércio por atacado cresceu para as indústrias de transformação, principalmente a metalurgia e produção de máquinas e equipamentos. A importação, a produção doméstica de bens de capital e a construção civil explicam a aceleração da Formação Bruta de Capital Fixo, analisou Claudia Dionísio.


Fonte: Agência de Notícias IBGE, publicado em 29.08.2019.


Projeto de Lei regulamenta sociedade de garantia solidária para micro e pequenas empresas

agosto 16, 2019

Regras para constituição de sociedade de garantia solidária com participação de micro e pequenas empresas serão discutidas por Comissão de Assuntos Econômicos (CAE), no Senado.

A CAE analisará o Projeto de Lei da Câmara (PLC) nº 113/2015 – Complementar, o qual altera o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, Lei Complementar 123/2006.

O objetivo desse instrumento é definir critérios para a participação das micro e empresas de pequeno porte, o PLC 113/2015 acrescentará os artigos 61-A e 61-E à Lei Complementar 123/2006.

De acordo com o projeto, a sociedade de garantia solidária poderá avalizar aos empréstimos tomados por microempresas que dela sejam sócias, no regime de sociedade por ações, em que os sócios participantes não poderão deter mais de 10%, cada um, das ações emitidas. Portanto, esse tipo de sociedade deverá ser formada por grupo com mais de dez acionistas.

A proposta em análise estabelece que haverá, além dos sócios participantes, os sócios investidores, que aportarão capital na sociedade. Contudo, a participação dos sócios investidores não poderá exceder a 49% do capital social total. O projeto autoriza ainda investimento público e incentivos estatais nesse tipo de sociedade, cujas ações serão de livre negociação.

Esse tipo de sociedade é vantajosa pois permite a formação de parcerias nos negócios e se constitui em alternativa aos mecanismos tradicionais de concessão de crédito pelos bancos. As instituições financeiras não têm como meta financiar empreendimentos, mas obter remuneração para o capital dos seus acionistas e credores, exigindo garantias para lastrear as operações.

Nos contratos de garantia solidária, os sócios participantes (as micro e empresas de pequeno porte) poderão oferecer as suas contas e valores a receber como lastro para a emissão de títulos de valores mobiliários a serem ofertados no mercado de capitais. As garantias recíprocas serão acordadas mediante contrato entre as partes interessadas.

O senador Cid Gomes (PDT-CE), relator na CAE, é favorável à proposta. Ele avalia que as microempresas necessitam de empréstimos financeiros para fomentar suas atividades. A obtenção de empréstimos, entretanto, é difícil, visto que a microempresa tomadora do crédito não possui garantias para ofertar aos credores.

“Mas agora esse empecilho deixará de existir. Isso porque o meritório projeto cria o instituto da sociedade de garantia solidária, com participação societária tanto das microempresas tomadoras do crédito quanto dos investidores admitidos em seu quadro social”, destaca Cid Gomes.

Fonte: Senado Federal, publicado em 16/08/2019, com alterações e informações adicionais.

Imagem: Moneywing, 2019.


Projeto de Lei da Câmara n° 113, de 2015 (Complementar)

Acrescenta dispositivos à Lei Complementar n° 123, de 14 de dezembro de 2006, que institui o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, com o objetivo de autorizar a constituição de sociedade de garantia solidária, e dá outras providências.

O CONGRESSO NACIONAL decreta:

Art. lº A Lei Complementar n° 123, de 14 de dezembro de 2006, passa a vigorar acrescida da seguinte Seção I-A do Capítulo IX – Do Estímulo ao Crédito e à
Capitalização:

“Seção I-A Da Sociedade de Garantia Solidária

Art. 61-A. É autorizada a constituição de Sociedade de Garantia Solidária – SGS, sob a forma de sociedade por ações, para a concessão de garantia a seus sócios participantes.

§ 1º Na Sociedade de Garantia Solidária poderão tomar parte sócios de duas categorias:

I – os sócios participantes que serão, preferencialmente, microempresas e empresas de pequeno porte, observados um número mínimo de dez participantes e a participação máxima individual
de 10% (dez cento) do capital social;

II – os sócios investidores que serão pessoas naturais ou jurídicas, que efetuarão aporte de capital na sociedade, com o objetivo exclusivo de auferir rendimentos, não podendo sua
participação, em conjunto, exceder a 49% (quarenta e nove por cento) do capital social.

§ 2º A Sociedade de Garantia Solidária terá como finalidade social exclusiva a concessão de garantias pessoais ou reais a seus sócios participantes.

§ 3º Os atos da Sociedade de Garantia Solidária serão arquivados no Registro Público de Empresas Mercantis.

§ 4º É livre a negociação entre sócios participantes de suas ações na respectiva Sociedade de Garantia Solidária, respeitada a participação máxima que cada sócio pode atingir.

§ 5º Podem ser admitidos como sócios participantes os pequenos empresários, microempresários e microempreendedores e aspessoas jurídicas constituídas por esses
associados.

§ 6º A Sociedade de Garantia Solidária poderá receber recursos públicos e outros tipos de incentivos estatais voltados ao fomento de sua atividade principal, na forma definida por lei.

§ 7º Sem prejuízo do disposto nesta Lei Complementar, aplicam-se à Sociedade de Garantia Solidária as disposições da lei que rege as sociedades por ações.

Art. 61-B. O contrato de garantia solidária tem por finalidade regular a concessão da garantia pela sociedade ao sócio participante, mediante o recebimento de taxa de remuneração
pelo serviço prestado, devendo fixar as cláusulas necessárias ao cumprimento das obrigações do sócio beneficiário perante a sociedade.

Parágrafo único. Para a concessão da garantia, a Sociedade de Garantia Solidária poderá exigir contragarantia por parte do sócio participante beneficiário, respeitados os princípios que orientam a existência daquele tipo de sociedade.

Art. 61-C. A Sociedade de Garantia Solidária pode conceder garantia sobre o montante de recebíveis de seus sócios participantes que seja objeto de securitização.

Art. 61-D. É autorizada a constituição de sociedade de contragarantia, que tem como finalidade o oferecimento de contragarantias à Sociedade de Garantia Solidária, nos termos a
serem definidos por regulamento.

Art. 61-E. A Sociedade de Garantia Solidária integrará o Sistema Financeiro Nacional e terá sua constituição, organização e funcionamento disciplinados pelo Conselho Monetário Nacional, observado o disposto nesta Lei Complementar.”

Art. 2° Esta Lei Complementar entra em vigor após decorridos cento e oitenta dias de sua publicação oficial.

CÂMARA DOS DEPUTADOS, de agosto de 2015.

EDUARDO CUNHA

Presidente

Livro que originou o capitalismo é leiloado por US$ 1,25 milhão

junho 14, 2019

Livro que originou o capitalismo é leiloado por US$ 1,25 milhão.

A Christie’s, empresa tradicional especializada em leilões de arte, realizou o leilão da primeira edição do Somma di Arithmetica, Geometria, Proporzioni e Proporzionalità. Essa obra-prima clássica sobre os fundamentos do capitalismo moderno foi publicada em Veneza, em novembro de 1494, pelo renomado matemático italiano Luca Pacioli (1445-1517).

Esse tipo de obra raramente é anunciada em leilões. A Christie’s pretendia negociar a primeira edição do Somma di Arithmetica por US$ 1,50 milhão. No entanto, a raridade foi arrematada em 12.06.2019 por US$ 1,215 milhão na sala Nova York. A identidade da pessoa que arrematou a obra não foi divulgada.

Restrito para assinantes GEDAF

Informe seus dados ou cadastre-se no GEDAF para desbloquear o conteúdo!

Resolução dispensa autorização prévia para 287 atividades de baixo risco

junho 13, 2019

Governo federal publicou em 12.06.2019 a Resolução nº 51, norma que estabelece categorias de risco para estabelecimentos comerciais e define a lista de atividades a serem consideradas de baixo risco quanto aos aspectos de segurança contra incêndio e pânico, sanitário, ambiental, e econômico.

A medida regulamenta o art. 3º, inciso I da Medida Provisória nº 881, de 30 de abril de 2019, conhecida por MP da Liberdade Econômica – clique aqui para acessar a Resolução na íntegra.

A partir da publicação da norma, interessados em explorar economicamente atividades classificadas com baixo risco, estarão dispensados de solicitar ao Poder Público qualquer tipo de autorização prévia, ressalvados os cadastros para fins tributários e profissional.

O Secretário Especial de Desburocratização, Gestão e Governo Digital, Paulo Uebel, entende que a medida é fundamental e parte do compromisso do atual governo em simplificar e facilitar a abertura de negócios. Confira a entrevista:

https://twitter.com/i/status/1138950386327465986

Categorização dos riscos

A resolução classifica as empresas em três categorias:

  • Baixo risco (“baixo risco A”): serão dispensadas de quaisquer atos públicos de liberação da atividade econômica para plena e contínua operação e funcionamento do estabelecimento. As empresas dessa categoria não necessitarão de vistoria.
  • Médio risco (“baixo risco B”): terão permissão para iniciar suas operações logo após o ato de registro, mas com licenças, alvarás e similares de caráter provisório. Necessitam de vistoria posterior para o exercício contínuo e regular da atividade.
  • Alto risco: definidas por outras resoluções e respectivos entes competentes, deverão atender aos requisitos de segurança sanitária, metrologia, controle ambiental e prevenção contra incêndios. Exigem vistoria prévia para início da operação do estabelecimento.

A Resolução define 287 atividades econômicas em lista anexa “baixo risco A”. Podem ser qualificadas, por exemplo: agências de notícias; consultoria e auditoria contábil e tributária; psicologia e psicanálise; cabeleireiros, manicure e pedicure; bares; ensino de dança, música e idiomas; borracharias para veículos automotores.

Para ser enquadrada como “baixo risco A”, a atividade econômica deve atender aos requisitos da Resolução nº 51/2019 quanto à prevenção contra incêndio e pânico, conforme art. 4º, e à segurança sanitária, ambiental, incluindo o ambiente do trabalho, e econômica, na forma do art. 5º.

Segurança contra incêndio e pânico

Somente serão qualificadas em baixo risco aquelas atividades realizadas na residência do empreendedor, sem recepção de pessoas ou, caso não ocorra na residência. Também é preciso que o local tenha, ao todo, até 200 metros quadrados e, no máximo, três pavimentos, sem subsolo.

Em local para reunião de público, a lotação permitida será de até cem pessoas, sendo vedadas: a existência de subsolo com uso distinto de estacionamento; e armazenamento de líquido inflamável ou combustível acima de 1000 L (mil litros) ou armazenamento de gás liquefeito de petróleo (GLP) acima de 190 kg (cento e noventa quilogramas).

Segurança sanitária, ambiental e econômica

Se a atividade for exercida em zona urbana, somente será qualificada como “baixo risco A” quando for executada em área regular, conforme normas do zoneamento urbano e da legislação municipal.

Caso funcione na residência do empresário, titular ou sócio, a atividade somente será considerada de baixo risco se não gerar grande circulação de pessoas ou se for tipicamente digital, que não exija estabelecimento físico para a sua operação.

A Resolução nº 51/2019 não dispensa o licenciamento profissional, caso seja exigido por lei federal. A entidade ou o conselho regulamentador da profissão poderá estabelecer normas para situações de baixo risco que dispensem o respectivo licenciamento profissional. Também não haverá dispensa para cadastros tributários e previdenciários.

Liberdade econômica

A nova regulamentação da Resolução nº 51/2019 decorre da MP da Liberdade Econômica, sendo parte dos esforços do Governo Federal para reduzir a burocracia na abertura e manutenção de empresas no Brasil.

Em linha com as melhores práticas internacionais, a MP amplia a liberdade econômica dos cidadãos e empreendedores, e exige mais responsabilidade, racionalidade e previsibilidade do Estado na sua atuação.

Toda pessoa, natural ou jurídica, tem o direito de “desenvolver atividade econômica de baixo risco, para a qual se valha exclusivamente de propriedade privada própria ou de terceiros consensuais, sem a necessidade de atos públicos de liberação da atividade econômica.”

Sobre o comitê gestor

O Comitê Gestor da Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios (CGSIM) é responsável pela gestão do tratamento diferenciado e favorecido previsto no Estatuto da Micro e Pequena Empresa. O Comitê trata do processo de registro e de legalização de empresários e de pessoas jurídicas.

O CGSIM é composto por representantes da União, dos Estados e do Distrito Federal, dos Municípios e demais órgãos de apoio e de registro empresarial.

Fonte: Ministério da Economia, acesso em 13.06.2019.

Frente Parlamentar Mista defende a Economia Criativa no Brasil

junho 12, 2019

Em 12/06/2019 foi lançada no Congresso Nacional, em Brasília, a Frente Parlamentar Mista da Economia Criativa, associação sem fins lucrativos multipartidária que defende interesses comuns para desenvolver essa área. O grupo de parlamentares será coordenado pelo deputado federal Marcelo Calero (Cidadania-RJ).

A frente apresentará propostas para promover, acompanhar e defender ações e políticas públicas para as atividades culturais e oportunidades para estimular o desenvolvimento da economia do País.

Segundo o Sebrae, “Economia Criativa é o conjunto de negócios baseados no capital intelectual e cultural e na criatividade”. Agrega valor econômico, pois estimula o aumento da renda, a criação de empregos, além de promover a diversidade cultural e o desenvolvimento humano.

A Economia Criativa abrange os ciclos de criação, produção e distribuição de bens e serviços que usam criatividade, cultura e capital intelectual. 

Segundo o estudo “Mapeamento da Indústria Criativa no Brasil” publicado pela Federação das Indústrias do Rio de Janeiro – Firjan em dezembro de 2016, a área gerou receita de R$ 155,6 bilhões para a economia brasileira em 2015. A participação estimada no PIB brasileiro foi de 2,64% em 2015, sendo a Indústria Criativa composta por 851 mil profissionais formais.

Apesar das tendências de transformação digital dos negócios devido à Inteligência Artificial, Big Data (grandes volumes de dados), resultando no declínio de segmentos/setores tradicionais, haverá muitas oportunidades para produtos e serviços inovadores baseados na criatividade. Por isso, os políticos e membros do governo precisam entender melhor, estimular investimentos e iniciativas para fortalecer a Economia Criativa. 

Objetivos da Frente Parlamentar da Economia Criativa

A Frente Parlamentar Mista da Economia Criativa estabeleceu os seguintes propósitos para sua atuação:

  1. Promover a reformulação da Lei Federal de Incentivo a? cultura.
  2. Trabalhar em favor da destinação de 1% do orçamento nacional para a cultura, conforme Agenda 21 da Cultura.
  3. Reforçar o papel das atividades culturais como geradoras de emprego e renda para os brasileiros, fortalecendo a economia nacional.
  4. Criar estruturas de fomento e desenvolvimento da atividade criativa como fonte geradora de riquezas e que possibilite o cumprimento das obrigações trabalhistas, fiscais e tributárias.
  5. Reforçar o papel das atividades culturais como fundamentais para a nacionalidade, identidade, sentido cívico e comunitário.
  6. Fortalecer a atividade produtiva cultural enquanto estratégia para o desenvolvimento econômico, social e humano do Brasil.
  7. Promover a renovação da Lei do Audiovisual, que vencerá em 2019.
  8. Trabalhar pela transformação da natureza do Fundo Nacional de Cultura em fundo especial de natureza contábil e financeira, garantindo, assim, que os recursos não sejam contingenciados.
  9. Defender a ativação do Fundo Nacional de Cultura, de modo que o valor arrecadado pelas loterias seja repassado diretamente a projetos culturais por meio de editais públicos.
  10. Promover a preservação do patrimônio cultural brasileiro, fortalecimento das identidades culturais, garantia do direito à memória e contribuição ao desenvolvimento socioeconômico do País.
  11. Incentivar a adoção de editais públicos de cultura nas empresas estatais.
  12. Defender a manutenção das atividades culturais promovidas pelo Sistema S, que contribui significativamente ao fomento da cultura.
  13. Desenvolver e implementar o Marco Legal da Cultura, Política Pública com o objetivo de ampliar, para além da Secretaria Especial da Cultura/Cidadania e secretarias de Cultura, canais de interlocução com ministérios da Economia e Relações Exteriores; órgãos de fiscalização e controle como a Receita Federal, o Tribunal de Contas da União e os correlatos nas esferas estaduais e municipais.
  14. Buscar tratamento adequado de atividades que dão forma à produção cultural e artística.

A frente parlamentar é a associação de deputados de vários partidos para debater um assunto determinado. Para ser criada esse tipo de frente, deverá haver adesão de pelo menos 1/3 de membros do Poder Legislativo.

Depoimento do Coordenador

Assista ao  vídeo abaixo no qual o deputado federal Marcelo Calero (Cidadania-RJ) comenta as iniciativas e a importância dos objetivos da Frente Parlamentar Mista da Economia Criativa.

Fonte: Assessoria do Deputado Marcelo Calero / Sebrae, acesso em 12/06/2019.

Imagem: Fundação João Mangabeira (2018).

Banco Central divulga estudo sobre juros do crédito, concorrência e concentração bancária

junho 8, 2019

Banco Central do Brasil (BCB) divulgou estudo técnico baseado em dados de 13 milhões de empréstimos para empresas entre 2005 e 2016, cujo objetivo é avaliar se os spreads (acréscimos às taxas de juros por risco de inadimplência) estão mais relacionados à concorrência ou à concentração bancaria.

A relação entre concorrência, concentração e spread das taxas de juros bancárias é controversa. O setor bancário concentrado possui maiores spreads nos juros do crédito? Ou será a baixa competição entre bancos que resulta em custo maior para os tomadores de crédito?

Enquete GEDAF

Antes de ler o restante da matéria, participe da enquete do GEDAF para conhecermos a opinião dos nossos leitores sobre o assunto:

[socialpoll id=”2553670″]

Hipóteses testadas

O estudo conduzido pelo BCB foi realizado através de inferência estatística envolvendo as variáveis correspondentes a duas hipóteses:

  • Hipótese da Estrutura, Conduta e Desempenho, tida como a mais intuitiva, a estrutura do mercado – medida pela concentração – determina a conduta das instituições financeiras e também o seu desempenho econômico-financeiro. Isto é: o mercado de crédito bancário mais concentrado levaria a maiores spreads.
  • Hipótese do Poder de Mercado, cuja concorrência fraca levaria a maiores spreads, e não necessariamente a concentração do mercado.

Os resultados corroboraram de forma mais forte a Hipótese de Poder de Mercado, sugerindo que concorrência é mais relevante do que concentração na determinação dos spreads bancários.

Testes empíricos

Para verificar a validade das hipóteses, foi estabelecida a equação de regressão múltipla dos spreads em relação às variáveis explicativas relacionadas a cada hipótese.

Foram utilizadas duas estratégias de estimação: a primeira, mais usual, considerou apenas dados agregados; a segunda utilizou microdados do BCB relativos a empréstimos concedido para pessoas jurídicas. A utilização das duas abordagens permite verificar se a agregação de dados compromete a inferência e obter resultados úteis à formulação de políticas.

Na primeira abordagem, utilizando informação trimestral de 2005 a 2018, os dados foram agrupados em diferentes dimensões: (1) por tipo de pessoa (física ou jurídica); (2) por modalidade de crédito; e (3) por classificação de risco. Dependendo da dimensão analisada, houve considerável diferença nos resultados da covariação (medida de dependência linear) entre spreads e concentração, o que impossibilitou quaisquer conclusões acerca dessa relação. Esse resultado sugere que o teste das hipóteses pode ser prejudicado pela utilização de dados agregados.

Na segunda abordagem, levantaram-se microdados de três modalidades de empréstimos a firmas não financeiras: (a) capital de giro; (b) desconto de recebíveis; e (c) veículos. As informações abrangeram mais de 13 milhões de empréstimos entre bancos privados e firmas, de 2005 a 2016. Os spreads de cada contrato foram avaliados por meio de regressão múltipla das variáveis: poder de mercado de cada banco (medido pelo índice de Lerner), e nível de concentração de cada mercado (medido pelo índice de Herfindahl-Hirschman Normalizado regional, denominado IHHn).

Os resultados mostram que empréstimos em regiões com maior concentração bancária possuem spreads, em média, 0,07 ponto percentual maior do que em regiões com menor concentração. Bancos com alto poder de mercado cobram spreads, em média, 1,84 ponto percentual maior do que bancos com baixo poder de mercado. Esses resultados reforçam a importância do nível de concorrência comparativamente ao efeito da concentração nos spreads praticados no mercado bancário brasileiro.

O estudo completo da decomposição do spread bancário foi reportado no Relatório de Economia Bancária (BCB, 2018) – clique aqui.

Conclusões

Em geral, os resultados indicam que, apesar de a concorrência ser relevante para a determinação do spread, somente o aumento dela não reduziria de forma expressiva os spreads. As estimativas das diferenças entre as instituições com maior poder de mercado e instituições com baixo poder explicam apenas o aumento de 7,3% no spread médio da amostra, igual a 25,3 pontos percentuais.

O estudo mostrou que o grau de concorrência no mercado de crédito explica apenas pequena parcela do spread bancário. A redução sustentável do custo do crédito depende de iniciativas que reduzam a inadimplência, facilitem a recuperação de garantias e eliminem assimetrias de informação sobre os tomadores de crédito.

Fonte: Banco Central do Brasil, publicado em 28.05.2019

Reforma da Previdência é inconstitucional e modelo fracassou em outros países

junho 6, 2019

Procuradoria Federal dos Direitos do Cidadão (PFDC), órgão do Ministério Público Federal, encaminhou em 05/06/2019 Nota Técnica aos parlamentares que analisam a proposta de reforma da Previdência, apresentada pelo Executivo ao Congresso Nacional por meio da PEC 6/2019.

No documento, a Procuradoria é taxativa ao afirmar a inconstitucionalidade da proposta que pretende alterar o sistema previdenciário no Brasil. O novo regime baseado em modelo de capitalização altera o princípio da solidariedade estabelecido no núcleo da Constituição Federal de 1988.

A PFDC destaca que a proposta também retira do âmbito constitucional o tratamento de questões relativas à Previdência. Regras para a idade mínima, tempo de contribuição, cálculo dos benefícios, tempo de duração da pensão por morte e condições para acumulação de benefícios, por exemplo, passarão a ser disciplinadas por lei complementar – e “cujo conteúdo é ainda desconhecido”, alerta o texto.

A Nota Técnica ressalta que a Constituição de 1988 contempla normas sobre políticas públicas para corrigir a desigualdade histórica na sociedade brasileira. Conforme disposto no artigo 195, a seguridade social será financiada por toda a sociedade, de forma direta e indireta, nos termos da lei, mediante recursos provenientes dos orçamentos da União, dos Estados, do Distrito Federal e dos Municípios, bem como de contribuições sociais.

“A ideia da capitalização proposta pela reforma da previdência – comumente chamada de ‘poupança individual’ – é a do máximo egoísmo, em que cada qual orienta o seu destino a partir de si, exclusivamente. Nada mais incompatível, portanto, com o princípio regulativo da sociedade brasileira, inscrito no art. 3º da Constituição Federal, que é o da solidariedade”, critica a PFDC.

As reformas constitucionais mediante emenda têm como limite as chamadas cláusulas pétreas que salvaguardam determinados valores fundamentais, que não podem ficar expostos às flutuações de uma maioria, ainda que qualificada, e permitem que as gerações futuras tenham o direito de deliberar sobre alterações que lhes convenham.

Para a Procuradoria, a capitalização, sob a forma de poupança individual, como regime substitutivo ao de repartição, aumenta a desigualdade de renda e gênero, na contramão da redução das desigualdades e discriminações de todos os tipos. Essas questões conflitam com valores da Constituição de 1988, relativos aos fundamentos das políticas públicas voltadas à construção da sociedade nacional projetada no artigo 3º.

Privatização fracassou em outros países

A Procuradoria apresentou dados de estudo produzido em 2019 pela Organização Internacional do Trabalho em que analisa três décadas de privatização da previdência social em países do Leste Europeu e da América Latina – como Argentina, Chile, Bolívia e Peru. O estudo aponta o absoluto fracasso dessas medidas, em razão do acúmulo de evidências sobre os impactos sociais e econômicos.

O levantamento analisa a experiência de 30 países que, entre 1981 a 2014, privatizaram total ou parcialmente seus sistemas previdenciários. A grande maioria dessas nações se afastou da privatização após a crise financeira global de 2008, quando as falhas do sistema de previdência privada tiveram que ser corrigidas.

A Nota Técnica informa os impactos da medida, tais como: estagnação e diminuição da cobertura previdenciária; aumento da desigualdade, inclusive a de gênero; altos custos da transição entre os sistemas público e privado e as enormes pressões fiscais advindas desse processo; transferência, ao trabalhador, do ônus dos riscos típicos do mercado financeiro, entre outros pontos.

“Tendo em vista a reversão da privatização pela maioria dos países e a acumulação de evidências sobre os impactos sociais e econômicos negativos da privatização, pode-se afirmar que o experimento da privatização fracassou”, aponta.

A Nota Técnica da PFDC evidencia que os impactos econômicos e sociais advindos do novo modelo de previdência inviabilizam os compromissos internacionais assumidos pelo Brasil no que se refere à proteção dos direitos humanos – inclusive no âmbito da Agenda 2030 para o Desenvolvimento Sustentável (ODS), que estabelece 17 objetivos e 169 metas para erradicar a pobreza, proteger o planeta e garantir que as pessoas alcancem a paz e a prosperidade. “São compromissos integrados e indivisíveis, equilibrando as três dimensões do desenvolvimento sustentável: a econômica, a social e a ambiental”.

Benefícios assistenciais

A proposta da Reforma da Previdência encaminhada ao Congresso alcança também benefícios assistenciais atualmente concedidos. “Os mais desvalidos não são poupados pela PEC 6/2019, que pretende restringir até o Benefício Assistencial de Prestação Continuada (BPC), destinado aos idosos e pessoas com deficiência que não tenham como prover a sua subsistência”, ressalta a PFDC.

A Procuradoria aponta falha no argumento econômico da proposta, tendo em vista que, segundo dados da própria Previdência Social, em janeiro de 2019 os gastos com o benefício assistencial correspondiam a apenas 3,4% (R$ 16.663.256,00) do valor total pago pelo INSS (R$ 490.433.881,00).

“O paulatino enfraquecimento dos direitos dos trabalhadores, a revolução tecnológica e a própria redução das perspectivas de aposentadoria tendem a aumentar a demanda pelo BPC. O Estado deveria, portanto, estar preocupado em fortalecer esse sistema, para cumprir com seu dever de garantia do mínimo existencial e da dignidade humana”, afirma a PFDC.

Fonte: PFDC, acesso em 06.06.2019, reproduzido em resumo.

Senador Álvaro Dias defende reforma do sistema financeiro brasileiro

março 25, 2019

O senador Alvaro Dias (Pode-PR) defendeu a reforma no sistema financeiro do Brasil e a reorganização das finanças públicas para que o país possa se desenvolver. De acordo com o parlamentar, o país não sairá da crise econômica apenas com a aprovação da proposta de reforma da Previdência pelo Congresso Nacional.

Na sessão realizada em 22/03, Alvaro Dias afirmou, em Plenário, que a desarrumação total das finanças do governo, a rolagem da dívida pública e a política de privilégio às instituições financeiras, com fixação de taxas de juros exorbitantes, estão levando a economia nacional ao estrangulamento.

Confira alguns trechos do discurso proferido pelo senador:

Ao lado de empresários, participamos de um debate em que fica visível, entre os empreendedores, o sentimento de que sem as reformas o nosso País não avançará para um período de prosperidade, de desenvolvimento, em que pesem as suas extraordinárias potencialidades econômicas.

A nosso ver, não basta a reforma da previdência, como alguns querem propugnar, como se fosse o próximo milagre capaz de solucionar todos os problemas do País, superar as dificuldades e nos levar a um futuro desenvolvimentista.

Não, é insuficiente. Até porque a economia propalada, decantada em prosa e verso, não é aquela economia suficiente: R$1 trilhão em dez anos. Se nós temos, neste ano, um déficit nominal de R$517 bilhões, isso significa dizer que, em dois anos, nós liquidaríamos a economia dos dez anos, com a reforma da previdência, se não tomarmos outras providências igualmente importantes no nosso País.

É preciso fazer um retrospecto para chegarmos aonde estamos em matéria de crise econômica afetando o Brasil. Basta dizer que, em 1998, nós tínhamos uma carga tributária corresponde a 26% do Produto Interno Bruto. Como os Governos gastavam mais do que arrecadavam e procuravam tapar os buracos da própria incompetência com o aumento de impostos, essa era a válvula de escape, a fórmula salvadora: aumentar impostos.

Nós chegamos, no início de 2007, a uma carga tributária que ultrapassou o percentual de 33% do Produto Interno Bruto. A partir de 2007, não era mais possível aumentar impostos, a carga tributária batera no teto e não havia como maltratar ainda mais o povo brasileiro com o aumento de impostos. A alternativa foi aumentar a dívida.

E nós passamos a ter um descomunal aumento da dívida pública no Brasil. No início de 2007, nós tínhamos R$1,5 trilhão de dívida pública, correspondendo a 63,6% do Produto Interno Bruto. Ao final do ano passado [2018], chegamos a R$ 5,937 trilhões, o correspondente a 86,4% do Produto Interno Bruto. Isso é devastador e, acima de tudo, assustador, porque nós estamos caminhando para o estrangulamento da economia nacional.

O crescimento da dívida pública só beneficia esse conglomerado de bancos. Quatro bancos, grandes bancos brasileiros, detêm 78% do crédito existente no País e possuem um cliente generoso e especial, que é o Governo. Não necessitam da concorrência no mercado.

O Governo, especialmente com o lançamento de títulos públicos para a rolagem da dívida e a adoção dessa estratégia das operações compromissadas, que originalmente teriam o objetivo de adotar o mecanismo adequado para a política monetária, visando liquidez, enxugando os cofres dos grandes bancos do País, chegou a R$1,114 trilhão no ano passado. Isso é equivalente a 16% do Produto Interno Bruto. Lá, em 2007, eram R$77 bilhões com as operações compromissadas, correspondentes a 3,2% do Produto Interno Bruto. Vejam como o descaminho foi percorrido. Houve, infelizmente, uma desarrumação total nas finanças públicas do País e hoje nós estamos diante do estrangulamento.

Ocorre que, com o crescimento da dívida pública brasileira, as instituições financeiras passaram a ser as grandes privilegiadas no Brasil. E nós tivemos o capitalismo financeiro preponderando sobre o capitalismo industrial. Antes mesmo da consolidação do capitalismo industrial, tornou-se protagonista o capitalismo financeiro e, explorando esse mercado da dívida pública, nós promovemos o enriquecimento de alguns poucos e o empobrecimento da maioria dos brasileiros.

Hoje, 62 milhões de brasileiros devem às instituições financeiras. E eu repito que são absolutamente impositivas na fixação das taxas de juros que praticam, porque não dependem da iniciativa privada, não dependem do mercado. Há um Governo generoso, que assegura os ganhos reais, os lucros que são estratosféricos, que alcançam um patamar jamais alcançado na nossa história. E nada muda. Sai Governo, entra Governo, o Banco Central é dirigido por representantes do sistema financeiro.

Seria impossível alterar esse comportamento e promover uma reforma do sistema financeiro do País? Perfeitamente possível. Vamos buscar um exemplo, Portugal. Em Portugal, as taxas de juros são fixadas pelo Banco Central português, nesse trimestre e para o próximo. Quais são as taxas de juros praticadas no Brasil atualmente? Para o crédito pessoal, empréstimos não consignados, de 60% a 90%; em algumas instituições financeiras podemos chegar a 500% de taxa de juros. Lá, em Portugal, 13%. Cartão de crédito, aqui no Brasil, chegamos de 230% a 340%, mas em algumas instituições financeiras podemos chegar a 1.300% de taxa de juros por ano. Lá, 16%, fixação do Banco Central português.

E não é só em Portugal. Na Espanha, podemos relatar aqui duas ações de clientes que conseguiram a condenação da instituição financeira, porque ultrapassou a taxa de juros de 24%. O Banco Santander foi condenado em Astúrias e em outra localidade da Espanha, que não me lembro do nome agora, porque chegou a essa taxa de juros correspondente a cerca de 24%; enquanto aqui no Brasil, o Banco Santander pratica uma taxa de juros de 240% ao ano.

São as diferenças que nos levam a concluir que é possível, é necessária, é indispensável a realização de uma reforma do sistema financeiro no nosso País. Nós pedimos uma auditoria da dívida pública ao Tribunal de Contas da União. E essa auditoria revela alguns desvios, alguns equívocos, embora o próprio Tribunal de Contas assuma – a sua incompetência eu não diria, são competentes – a impossibilidade de realizarem, os técnicos do Tribunal de Contas, uma auditoria de profundidade, porque não há quadro suficiente para um trabalho dessa dimensão. E as informações fornecidas nem sempre são acreditadas. Uma auditoria independente seria fundamental.

[…] eu lembro que há, lá no Rio Grande do Sul, um professor de nome Hermes Zaneti, que escreve um livro em que aborda exatamente esse monstro da dívida pública que nos engole, especialmente nos últimos anos em razão das dificuldades que foram selecionadas ao longo de décadas [“O Complô: como o sistema financeiro e seus agentes políticos sequestraram a economia brasileira”, editora Verbena, 292 páginas, 1a. edição, 2017].

E nós não estamos aqui imputando responsabilidade a esse ou àquele Governo, já que esse drama vem de longe. Vem de longe esse drama!

Portanto, o que nós estamos aqui tentando dizer ao atual Governo que inicia uma trajetória é que há necessidade, sim, de uma revisão desta postura do atual Governo com a questão da dívida pública. Eu recomendo aos economistas do Governo Bolsonaro que leiam o livro do Hermes Zaneti.

[…]

Nós estamos propondo, então, uma reforma do sistema. O Tribunal de Contas nos orienta para o fato de que a legislação vigente não é respeitada em relação à dívida pública. E há também a necessidade da complementação dessa legislação, porque dispositivos constitucionais não foram regulamentados. Por exemplo, o limitador do endividamento público. Há lá na Constituição um dispositivo que nos obriga, obriga o Congresso Nacional a legislar sobre a matéria, e nós ainda não legislamos. Não estabelecemos um limitador para o endividamento público no nosso País.

O Congresso quase nada pode. Torna-se sempre a convalidação dos atos do Executivo, que pauta a Ordem do Dia nesta Casa e na outra Casa, que começa por eleger os Presidentes, que faz as escolhas das Lideranças. E as coisas, muitas vezes, ficam embaralhadas e há uma inversão de prioridades.

Cabe, então, ao Poder Executivo, com todo o poder que adquiriu nas urnas, a iniciativa para as grandes reformas. E não fiquem apenas com esse milagre da reforma da previdência. É muito pouco para resolver os problemas do País.

Os equívocos serão aqui debatidos em relação a essa reforma, mas o que não pode se admitir é o silêncio em relação às outras reformas e, notadamente, à reforma do sistema financeiro.

[…] quero elencar pelo menos mais dois pontos salientados na auditoria que o Tribunal de Contas nos proporcionou. Um deles é que não há, a despeito de a legislação exigir, o registro eletrônico das dívidas contraídas pelos Municípios, pelos Estados e pela União. Seria responsabilidade pública o registro eletrônico, informando valores da dívida, prazo de carência, taxas de juros e os beneficiados. Isso não há. Nós não sabemos. Há um segredo.

É na clandestinidade que isso se dá, o endividamento público no País se dá na clandestinidade e, em relação a Estados e Municípios, com a leniência da União e a convalidação do Congresso Nacional, que aprova os empréstimos que são oferecidos a Estados e Municípios. Então, o endividamento é irresponsável.

Um outro item que o Tribunal de Contas salienta: a Lei de Responsabilidade Fiscal, que eu tive a primazia de relatar aqui no Senado, impõe a constituição do Conselho de Gestão Fiscal. Esse Conselho de Gestão Fiscal não foi constituído. Não há também visibilidade – nem mesmo para o Tribunal de Contas –, não há mecanismos para a fiscalização do Tribunal de Contas em relação ao lançamento dos títulos públicos para a rolagem da dívida.

E, em relação às operações compromissadas especialmente e títulos públicos, há uma prática diferenciada. Taxas de juros privilegiadas para os chamados dealers, que são aquelas instituições escolhidas pelo Banco Central para a rolagem da dívida pública. Em pelo menos três oportunidades, o Tribunal de Contas da União constata que foram praticadas taxas de juros privilegiadas em benefício dos chamados dealers e em prejuízo das outras instituições financeiras que não foram escolhidas pelo Banco Central como dealers na rolagem da dívida.
Portanto, são questões sérias.

Nós não estamos falando aqui de questões insignificantes. Isso tudo diz respeito ao nosso desenvolvimento, ao progresso deste País, ao equilíbrio das contas públicas, ao saneamento financeiro, à recuperação da capacidade de crescer deste País. […]

Fonte: Agência Senado, acesso em 25/03/2019, negrito e comentário nosso.