Aberta a semana de negociação de dívidas com bancos

dezembro 2, 2019

Clientes de diversas instituições financeiras terão oportunidade de renegociar suas dívidas durante a Semana de Negociação e Orientação Financeira, a ser realizada de 2 a 6 de dezembro de 2019 em todo o país.

A campanha foi organizada pelo Banco Central e pela Federação Brasileira de Bancos – Febraban, fazendo parte do pacote de medidas do Acordo de Cooperação Técnica – ACT assinado em 21 de novembro de 2019.

Durante essa campanha parte das agências bancárias de sete instituições financeiras terá o horário estendido até as 20h para negociar dívidas em atraso de seus clientes, em condições especiais, e oferecer educação financeira.

Participam da iniciativa as seguintes instituições financeiras: Banco do Brasil, Banrisul, Bradesco, Banco Pan, Caixa Econômica, Itaú e Santander. Segundo a Febraban, os bancos Votorantim e Safra também participam da iniciativa, mas somente por meio dos canais digitais. A lista completa pode ser acessada no site Papo Reto, da Febraban – Clique Aqui.

A negociação ainda poderá ser feita nas demais agências desses bancos em todo o território nacional, no horário normal de funcionamento, ou nos canais digitais das instituições ou através da plataforma consumidor.gov.br.

O Banco Central esclarece que não haverá limites de valores ou restrição de modalidade de produtos bancários para a renegociação de dívidas.

Orientação Financeira

A Semana de Negociação e Orientação Financeira, além da oportunidade de regularizar a vida financeira, contribui para planejar o futuro.

O cliente que fizer a negociação terá acesso a vídeos educacionais sobre orientação financeira e folhetos com dicas sobre o tema.

A Febraban divulgou vídeo educativo para organizar o orçamento pessoal e preparar os clientes a negociarem o pagamento das suas dívidas em atraso.

https://youtu.be/sj3HDnOi-90

A cartilha (eBook) “Suas Finanças em Dia em 3, 2, 1…” poderá ser baixada gratuitamente no site Papo Reto, da Febraban – Clique Aqui.


Fonte: Banco Central e Febraban,

Cheque especial terá novas regras a partir de 2020

novembro 30, 2019

O Conselho Monetário Nacional (CMN) anunciou em 28 de novembro de 2019 as novas regras para o produto “cheque especial” de forma a torná-lo mais adequado às condições do mercado.

Novas regras do cheque especial

O CMN estabeleceu o limite máximo de 8% ao mês de taxa de juros e a cobrança de tarifa de até 0,25% ao mês para os usuários com limites de crédito acima de R$500,00 (quinhentos reais).

As instituições financeiras poderão cobrar tarifa mensal pela disponibilidade de limite de cheque especial, mas apenas de quem tem limites de crédito superiores a R$500,00. A tarifa será de 0,25% sobre o valor do limite que exceder R$ 500 e deverá ser descontada do valor devido a título de juros de cheque especial no respectivo mês, caso seja utilizado.

Por um lado, considerando os atuais juros médios de aproximadamente 12% ao mês, essa medida trará significativa redução de custo para usuários de baixa renda.

Por exemplo, o cliente que utilizar R$1.000,00 (um mil reais) de limite de cheque especial por 30 dias teria o custo médio atual de R$120,00 (R$ 1.000,00 x 12%). Após as novas regras, esse custo será de até R$80,00 e não haverá pagamento de tarifa. Nos meses em que o usuário não utilizar o cheque especial, pagará tarifa de até R$1,25 (R$500,00 x 0,25%).

Por outro lado, clientes com limites mais altos que não utilizarem o cheque especial serão onerados. Por exemplo, determinado usuário cuja conta bancária possua R$10 mil de limite para o cheque especial, poderá pagar mensalmente até R$25,00 (R$10.000,00 x 0,25%) caso não utilize esse tipo de crédito.

Objetivos e justificativa

A medida do CMN objetiva corrigir distorções no produto cheque especial, buscando reduzir seu custo e regressividade, considerando que essa linha de crédito é mais utilizada por clientes de menor poder aquisitivo e pouca educação financeira. Além disso, pretende racionalizar o uso do cheque especial por clientes.

Os bancos têm cerca de R$350 bilhões disponibilizados para seus clientes como limite de crédito no cheque especial. Desse total, há R$26 bilhões em operações de crédito à taxa média mensal de 12%. No entanto, todo o volume disponibilizado, mesmo quando não utilizado, representa custo de capital para a instituição financeira, sendo repassado para os usuários do produto.

A imposição da tarifa de 0,25% ao mês deve desestimular que os clientes com limites mais elevados não utilizados e, dessa forma, reduzir o custo de capital das instituições financeiras. Atualmente, aproximadamente 19 milhões de usuários de cheque especial têm limite inferior a R$500,00 e, portanto, não pagarão tarifa, sendo limitada a taxas de juros em 8% ao mês.

Estudos feitos pelo Banco Central apontam que o cheque especial é inelástico aos juros, ou seja, há pouca mudança de comportamento dos clientes mesmo quando há aumento na taxa de juros cobrada. Além disso, é usado muitas vezes de forma não alinhada ao caráter emergencial do produto, onerando, principalmente, os clientes de menor poder aquisitivo.

A experiência internacional mostra que a fixação de limites de taxa de juros e a cobrança de tarifas para linhas emergenciais estão presentes na regulamentação em países desenvolvidos e emergentes.

Entrada em vigor

As novas regras entram em vigor em 6 de janeiro de 2020. Para os contratos em vigor, a incidência de tarifa só será permitida a partir de 1 º de junho de 2020, caso não venham a ser repactuados antes, cabendo à instituição financeira comunicar ao cliente a sua incidência com 30 dias de antecedência.

É importante ficar atento ao uso do cheque especial, verificando o limite disponível junto à instituição financeira e a necessidade de eventual ajuste. Aqueles correntistas que não utilizam esse produto ou cujo histórico é de valores pequenos devem revisar o limite junto à instituição financeira, redução proporcional da tarifa mensal de disponibilidade.


Fonte: Banco Central do Brasil, publicado em 28/11/2019.

Matéria revisada e com alterações da Redação do GEDAF.

Livro descreve a trajetória de sucesso da corretora XP

novembro 25, 2019

Em 2001, o jovem corretor Guilherme Benchimol abriu a microempresa de investimentos XP em Porto Alegre, Rio Grande do Sul, ocupando uma pequena sala de 25 metros quadrados. Ele tomou essa decisão aos 24 anos, após ser demitido por uma corretora de valores no mercado financeiro do Rio de Janeiro.

Desde aquela época, Guilherme já sonhava em montar uma empresa inovadora que pudesse oferecer maior acesso a investimentos para todas as pessoas, rompendo o círculo do mercado de renda fixa controlado pelos bancos no Brasil.

Nos primeiros anos, Guilherme se virava para evitar a falência. Panfletou nos bairros de classe alta de Porto Alegre, vendeu o carro para pagar as contas, pediu dinheiro para amigos. Nos anos seguintes, trocou sócios e enfrentou situações de estresse. Sua trajetória foi, como ele mesmo costuma dizer, “na raça”.

Após uma década da fundação, a XP desenvolveu e lançou sua plataforma aberta de investimentos para renda variável. Atraiu centenas de milhares de clientes oriundos dos bancos. Essa inovação revolucionou o mercado financeiro e obrigou os bancos e demais corretoras a aperfeiçoarem seus serviços e produtos oferecidos.

Hoje, a XP Investimentos possui a base de 1,5 milhão de clientes ativos registrados nela própria e nas corretoras Rico e Clear, por ela controladas. Ao todo são R$ 350 bilhões sob custódia, receita de R$ 3,7 bilhões e lucro líquido de R$ 699 milhões de janeiro a setembro de 2019.

Em dezembro de 2019 a XP fará Oferta Pública Inicial de ações (IPO, na sigla em inglês) na Bolsa de Valores Nasdaq, nos Estados Unidos, especializada em negociar títulos das grandes empresas de tecnologia. Há expectativa de que seu valor de mercado alcance US$ 15 bilhões (ou R$ 63 bilhões). Será o maior IPO de uma companhia brasileira no exterior.

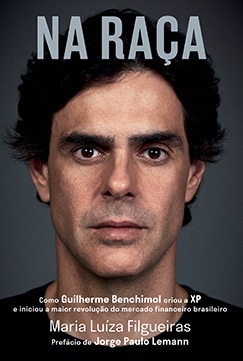
O livro “Na raça: como Guilherme Benchimol criou a XP e iniciou a maior revolução do mercado financeiro brasileiro” apresenta histórias de bastidores sobre as dificuldades e conquistas que levaram a XP a se tornar a maior corretora de valores mobiliários independente do país.

O livro é convergente com o momento histórico da empresa, incentivando potenciais investidores. A trajetória ao longo dos 18 anos da empresa fundada por Guilherme Benchimol é contada pela jornalista Maria Luíza Filgueiras. Ela acompanhou a XP por nove anos e entrevistou dezenas de executivos, incluindo o próprio Guilherme, para revelar detalhes dessa trajetória de sucesso.

Lançamento do livro

O livro será oficialmente lançado em 26 de novembro de 2019, disponível nos formatos impresso e eletrônico.

  • Editora: Intrínseca; Edição: 1 (26 de novembro de 2019)
  • Páginas: 240
  • Gênero: Não ficção
  • Formato: 15,5 x 23 x 1,4
  • Preços: R$ 49,90 (livro)* ; R$ 24,90 (e-Book)**

(*) Venda nas livrarias Amazon, Livrarias Curitiba, Livraria da Travessa, Lojas Americanas, Martins Fontes Paulista, Submarino.

(**) Venda nas livrarias virtuais Amazon, Kobo e Google Play.


Fontes: Editora Intrínseca e InfoMoney, acesso em 24/11/2019.

Custo da avaliação de imóveis por bancos poderá ser reduzido

outubro 1, 2019

O Conselho Monetário Nacional (CMN) autorizou os bancos a reduzirem a contratação de profissionais que avaliam o preço de imóveis residenciais. As instituições financeiras poderão usar modelos estatísticos para estipular o preço de imóveis residenciais financiados ou alienados como garantia em operações de crédito.

Segundo o Banco Central (BC), os atuais modelos estatísticos, que levam em conta a localização e as características dos imóveis, fornecem preços muito próximos aos das avaliações presenciais. A substituição dos profissionais por modelos estatísticos já era permitida, mas o CMN resolveu especificar a autorização.

A avaliação presencial de cada imóvel pode custar ao cliente até R$ 4 mil. Para o BC, a economia proporcionada pelos modelos estatísticos reduzirá o custo para as instituições financeiras, o que pode refletir-se em juros mais baixos e prestações menores para o mutuário.

Para evitar riscos aos clientes, o CMN estabeleceu que os modelos estatísticos deverão ser baseados em procedimentos consistentes e precisarão ser avaliados periodicamente pelo Banco Central.

Segundo o BC, as regras de Basileia (conjunto de regras internacionais que garantem a segurança financeira das instituições bancárias) admitem a utilização de ferramentas de estatísticas para avaliar preços de imóveis.


Fonte: Empresa Brasil de Comunicação – EBC, publicada em 26/09/2019.

Comentário técnico do Eng. Civil Rone Antônio de Azevedo*

(*) Especialista em avaliações de imóveis, atual Diretor da Loxxi Engenharia.

Estréia do comentarista Rone Antônio de Azevedo, engenheiro civil especialista em avaliações de imóveis, atual Diretor da Loxxi Engenharia. O editorial Mercado Imobiliário do GEDAF será publicado toda semana com alguma novidade no setor, um dos mais importantes da economia brasileira. O site GEDAF oferece educação financeira, assuntos de empreendedorismo, oportunidades de trabalho, programas de estudo, sustentabilidade, relações humanas e do trabalho.

Faça seu cadastro de assinante no GEDAF para ler o comentário e interaja com nosso comentarista.

Restrito para assinantes GEDAF

Informe seus dados ou cadastre-se no GEDAF para desbloquear o conteúdo!

Copom reduz a taxa Selic para 5,50% ao ano

setembro 18, 2019

Em sua 225ª reunião, o Comitê de Política Monetária – Copom decidiu, por unanimidade, reduzir a taxa Selic para 5,50% ao ano.

A decisão do Comitê reflete o cenário básico e o balanço de riscos para a inflação prospectiva. É compatível com a convergência da inflação para a meta no horizonte relevante à condução da política monetária, que inclui o ano-calendário de 2020.

Cenários analisados pelo Copom

  • Indicadores de atividade econômica divulgados desde a reunião anterior do Copom sugerem retomada  em ritmo gradual do processo de recuperação da economia brasileira.
  • No cenário externo, há estímulos monetários adicionais nas principais economias, em contexto de desaceleração econômica e de inflação abaixo das metas, capazes de produzir ambiente relativamente favorável para economias emergentes. Entretanto, o cenário segue incerto e os riscos associados à desaceleração mais intensa da economia global permanecem;
  • Diversas medidas de inflação subjacente encontram-se em níveis confortáveis, inclusive os componentes mais sensíveis ao ciclo econômico e à política monetária;
  • No cenário com trajetórias para as taxas de juros e câmbio extraídas da pesquisa Focus, as projeções de inflação do Copom situam-se em torno de 3,3% para 2019 e 3,6% para 2020.

O cenário de inflação supõe trajetória de juros que encerra 2019 em 5,00% a.a. e permanece nesse patamar até o final de 2020, a taxa de câmbio que termina 2019 em R$/US$ 3,90 e permanece nesse valor até o final de 2020. No cenário com juros constantes a 6,00% a.a. e taxa de câmbio constante a R$/US$ 4,05, as projeções situam-se em torno de 3,4% para 2019 e 3,6% para 2020.

O cenário híbrido com taxa de câmbio constante e trajetória de juros da pesquisa Focus implica inflação em torno de 3,4% para 2019 e 3,8% para 2020.

O Comitê ressalta que, em seu cenário básico para a inflação, permanecem três fatores de risco em ambas as direções:

  1. o nível de ociosidade elevado pode continuar produzindo trajetória prospectiva abaixo do esperado;
  2. eventual frustração em relação à continuidade das reformas e à perseverança nos ajustes necessários na economia brasileira pode afetar prêmios de risco e elevar a trajetória da inflação no horizonte relevante para a política monetária;
  3. O risco (2) se intensifica no caso de deterioração do cenário externo para economias emergentes.

Consolidação e evolução do cenário básico

A conjuntura econômica prescreve política monetária estimulativa, ou seja, com taxas de juros abaixo da taxa estrutural. O processo de reformas e ajustes necessários na economia brasileira tem avançado, mas é essencial perseverar nessa direção para a queda da taxa de juros estrutural e para a recuperação sustentável da economia.

A percepção de continuidade da agenda de reformas afeta as expectativas e projeções macroeconômicas correntes. Em particular, os avanços concretos nessa agenda são fundamentais para consolidação do cenário benigno para a inflação prospectiva.

Na avaliação do Copom, a evolução do cenário básico e do balanço de riscos prescreve ajuste no grau de estímulo monetário, com redução da taxa Selic em 0,50 ponto percentual. A consolidação do cenário benigno para a inflação prospectiva deverá permitir ajuste adicional no grau de estímulo.

O Copom reitera que a comunicação dessa avaliação não restringe sua próxima decisão e enfatiza que os próximos passos da política monetária continuarão dependendo da evolução da atividade econômica, do balanço de riscos e das projeções e expectativas de inflação.


Editorial GEDAF

Fonte: Banco Central do Brasil, publicado em 18/09/2019. Disponível em: <https://www.bcb.gov.br/detalhenoticia/16857/nota>.

Índice DJSI avalia as empresas mais sustentáveis do mundo em 2019

setembro 18, 2019

Os resultados do Dow Jones Sustainibility Index – DJSI (Índice de Sustentabilidade Dow Jones) foram divulgados em 13 de setembro de 2019. Esse índice internacional possibilita conhecer as empresas mais sustentáveis do mundo, as líderes globais em 61 setores econômicos, considerando seu desempenho avaliado por indicadores econômicos, ambientais e sociais.

O índice internacional DJSI classifica e posiciona o ranking as empresas mais sustentáveis do mundo, as líderes globais em 61 setores econômicos, considerando os resultados do seu desempenho em relação aos seguintes indicadores e categorias:

  • Econômicos: Gestão da Cadeia de Suprimentos; Gestão da Inovação; Governança Corporativa.
  • Ambientais: Ecoeficiência Operacional; Estratégia de Baixo Carbono; Estratégia para Mudanças Climáticas.
  • Social: Saúde e Segurança Ocupacional; Atração e Retenção de Talentos; Desenvolvimento do Capital Humano.

Os responsáveis pelo elaboração e divulgação do DJSI são as entidades S&P Dow Jones Index (S&P DJI), um dos principais provedores de índices financeiros do mundo para o mercado de capitais norte-americano, juntamente com o SAM, unidade de negócios da RobecoSAM, especializada no fornecimento, classificações e benchmarking de dados ambientais, sociais e de governança – Environmental, Social and Governance (ESG).

Nenhuma empresa brasileira está posicionada entre as líderes globais de sustentabilidade.

Lista das empresas mais sustentáveis do mundo em 2019

1. Aeroespacial e Defesa: Leonardo SpA
2. Companhias aéreas: Air France – KLM
3. Alumínio: Alcoa Corp
4. Componentes automotivos: Pirelli & Co SpA
5. Automóveis: Peugeot SA
6. Bancos: Banco Santander SA
7. Bebidas: Thai Beverage PCL
8. Biotecnologia: Biogen Inc
9. Produtos para construção: Owens Corning
10. Cassinos e jogos: Star Entertainment Grp Ltd
11. Produtos químicos: PTT Global Chemical PCL
12. Carvão e combustíveis consumíveis: Banpu PCL
13. Serviços e suprimentos comerciais: Waste Management Inc
14. Equipamentos de comunicação: Cisco Systems Inc
15. Computadores e periféricos, e eletrônicos de escritório: Hewlett Packard Enterprise Co
16. Construção e engenharia: Ferrovial SA
17. Materiais de construção: Grupo Argos SA/Colombia
18. Recipientes e embalagens: BillerudKorsnas AB
19. Serviços diversificados ao consumidor: nenhuma empresa classificada
20. Serviços financeiros diversificados e mercado de capitais: UBS Group AG
21. Utilidades elétricas: Terna Rete Elettrica Nazionale SpA
22. Componentes e equipamentos elétricos: Signify NV
23. Equipamentos, instrumentos e componentes eletrônicos: Delta Electronics Inc
24. Equipamentos e serviços energéticos: Saipem SpA
25. Varejo de alimentos e grampos: CP ALL PCL
26. Produtos alimentícios: Thai Union Group PCL
27. Utilitários de gás: Naturgy Energy Group SA
28. Equipamentos e suprimentos de saúde: Abbott Laboratories
29. Prestadores de cuidados de saúde e serviços: Cigna Corp
30. Construção de casas: Sumitomo Forestry Co Ltd
31. Hotéis, resorts e linhas de cruzeiro: Hilton Worldwide Holdings Inc
32. Utilidades domésticas: Arcelik AS
33. Produtos para o lar: Colgate-Palmolive Co
34. Conglomerados industriais: SK Holdings Co Ltd
35. Seguros: Allianz SE
36. Mídia interativa, serviços e entretenimento doméstico: Alphabet Inc
37. Serviços de TI: Atos SE
38. Equipamentos e produtos de lazer e eletrônicos: LG Electronics Inc
39. Ferramentas e serviços de ciências biológicas: Agilent Technologies Inc
40. Máquinas e equipamentos elétricos: CNH Industrial NV
41. Mídia, filmes e entretenimento: Telenet Group Holding NV
42. Metais e mineração: Teck Resources Ltd
43. Concessionárias de utilidades múltiplas e água: Engie SA
44. Refino de óleo e gás e marketing: Thai Oil PCL
45. Armazenamento e transporte de petróleo e gás: Enagas SA
46. Upstream de Óleo e gás e integração: PTT Exploration & Production PCL
47. Papel e produtos florestais: UPM-Kymmene Oyj
48. Produtos pessoais: Unilever NV
49. Farmacêutica: GlaxoSmithKline PLC
50. Serviços profissionais: SGS SA
51. Imobiliária: Dexus
52. Restaurantes e instalações de lazer: Sodexo SA
53. Varejo: Wesfarmers Ltd
54. Semicondutores e equipamentos de semicondutores: ASE Technology Holding Co Ltd
55. Programas de computador: SAP SE
56. Aço: Hyundai Steel Co
57. Serviços de telecomunicações: True Corp PCL
58. Têxteis, vestuário e artigos de luxo: Moncler SpA
59. Tabaco: British American Tobacco PLC
60. Empresas de comércio e distribuidores: ITOCHU Corp
61. Transporte e infraestrutura de transporte: Royal Mail PLC

Metodologia para cálculo do DJSI

As empresas foram selecionadas de acordo com a metodologia da RobecoSAM para Avaliação de Sustentabilidade Corporativa (CSA) e os índices Dow Jones de sustentabilidade (DJSI). Os critérios de pontuação são calculados conforme as seguintes métricas:

Escore Transparência:

  • Divulgação pública sobre direitos humanos.
  • Disponibilidade de informação qualitativa ou quantitativa sobre as maiores contribuições e despesas relacionadas à sustentabilidade.

Escore Desempenho:

  • Pontuação de dados qualitativos e quantitativos baseados em limites predefinidos ou expectativas quanto à Estrutura do Conselho e Avaliação de Direitos Humanos.
  • Pontuação de tendências de desempenho da própria empresa ao longo do tempo – Ecoeficiência Operacional.
  • Pontuação linear do grupo misto – Taxa de Frequência de Lesões com Afastamento de Trabalhadores e Taxa de Turnover dos Empregados.

A Avaliação de Sustentabilidade Corporativa do SAM (CSA) é bastante abrangente quanto às práticas e desempenho das empresas. Anualmente, no mês de março, a RobecoSAM convida mais de 3.500 das maiores empresas do mundo de capital aberto para participarem globalmente da avaliação mediante o preenchimento de questionário detalhado.

Os resultados da avaliação e o índice DJSI são publicados em setembro, após a análise das respostas das empresas, complementadas por pesquisas adicionais realizadas pela RobecoSAM.

O CSA é uma das metodologias de classificação ESG mais antigas do mundo, implantada em 1999. Avalia empresas com base em 80 a 120 indicadores específicos sobre 61 setores tendo por foco as questões econômicas e financeiras, uso de matéria prima, fatores ambientais e sociais relevantes para o sucesso das empresas. O diferencial são as questões sobre assuntos pouco pesquisados em análises financeiras convencionais.

Todos os anos, o CSA passa por rigorosa revisão metodológica, a fim de garantir sua atualidade diante dos tópicos relevantes de sustentabilidade, bem como a inclusão de temas emergentes correlacionados ao longo prazo, muitas vezes de interesse para os investidores. As empresas também são desafiadas em tópicos especiais pouco divulgados.

As classificações ESG derivadas do CSA são usadas para o reequilíbrio anual do índice DJSI e a família de índices ESG S&P Dow Jones (S&P DJI). Os resultados são disponibilizados para investidores, pesquisadores e organizações não-governamentais por meio do S&P DJI e da plataforma de dados da Bloomberg

Os resultados da CSA também são usados para elaboração do Anuário de Sustentabilidade SAM, uma das mais abrangentes publicações anuais sobre sustentabilidade corporativa no mundo.

Leia também

http://157.245.167.88/forum-discute-cooperacao-para-fortalecer-objetivos-de-desenvolvimento-sustentavel/

http://157.245.167.88/governanca-corporativa-e-seus-efeitos-na-melhoria-da-gestao-empresarial/


Editorial GEDAF

Fonte: RobecoSAM AG, Switzerland, acesso em 17 set. 2019. Disponível em: <https://www.robecosam.com/csa/csa-resources/industry-leaders.html>.

Código de Defesa do Consumidor brasileiro completa 29 anos

setembro 15, 2019

Em 11 de setembro de 1990, há 29 anos, entrava em vigor a Lei nº 8.078, denominada Código de Defesa do Consumidor – CDC. Essa importante lei instituiu o conjunto de regras que protegem os direitos dos consumidores brasileiros e consolidou a política nacional de relações de consumo.

Restrito para assinantes GEDAF

Informe seus dados ou cadastre-se no GEDAF para desbloquear o conteúdo!


Editorial GEDAF, publicado em 15.09.2019

XXIV Prêmio Tesouro Nacional 2019

setembro 14, 2019

Idealizado pela Secretaria do Tesouro Nacional, o concurso tem a finalidade de estimular a pesquisa na área de Finanças Públicas, reconhecendo os trabalhos de qualidade técnica e aplicabilidade na Administração Pública.

O principal propósito do Prêmio Tesouro Nacional é ampliar as fronteiras do conhecimento em finanças públicas, promovendo a normalização de temas específicos quando fundamentados em pesquisa científica.

A Fundação Escola Nacional de Administração Pública – Enap é responsável pela realização do XXIV Prêmio Tesouro Nacional 2019.

Inscrições

As inscrições deverão ser feitas por meio do formulário disponível no site da Ena, endereço www.enap.gov.br, até às 23h59 do dia 15 de setembro de 2019, horário de Brasília – DF.

Os documentos necessários à inscrição dos candidatos devem ser encaminhados através de formulários específicos disponíveis no site da Enap.

Requisitos

Poderão concorrer trabalhos individuais ou coletivos, de candidatos de qualquer nacionalidade e formação acadêmica (graduação ou pós-graduação) ou que estejam cursando o último ano de curso de graduação.

Critérios para avaliação

Os critérios de avaliação adotados pela Comissão Julgadora serão os seguintes:

  1. Estruturação do texto equilibrada: organização e precisão das partes do trabalho;
  2. Redação apropriada (adequação, correção, objetividade, fluência);
  3. Figuras, tabelas, ilustrações e referências bibliográficas utilizadas adequadamente;
  4. Originalidade de abordagem;
  5. Adaptação da abordagem teórica e/ou empírica ao tema;
  6. Clareza dos objetivos;
  7. Adequação metodológica;
  8. Coerência nas análises e nos resultados;
  9. Consistência nas discussões e conclusões;
  10. Coerência da bibliografia com o tema proposto.

Temas das monografias

  • Política Fiscal e Crescimento
  • Gestão de Tesouraria, Transparência e Contabilidade Pública
  • Federalismo Fiscal: Eficiência e Equidade

As monografias devem apresentar, preferencialmente, enfoque atual com aplicabilidade para o caso brasileiro, podendo se adequar aos três níveis de governo – União, estados e municípios, simultaneamente ou separadamente.

Cronograma

  • 30/04/2019 – Abertura das inscrições
  • 15/09/2019 – Encerramento das inscrições (prazo prorrogado)
  • Set. a Nov./2019 – Avaliação das monografias
  • Nov./2019 – Divulgação do resultado
  • Dez./2019 – Cerimônia de premiação em data e local a serem confirmados posteriormente

Premiação

  • 1º Colocado: R$20.000,00
  • 2º Colocado: R$10.000,00
  • 3º Colocado: R$5.000,00

Será emitido certificado e publicação da monografia para os três primeiros colocados e para as menções honrosas, se houver.

A solenidade de premiação será realizada em Brasília/DF, em local e data a serem divulgados oportunamente.

Para a cerimônia de premiação, a Secretaria do Tesouro Nacional providenciará o pagamento de diárias, além da emissão de passagens, em território nacional, para os autores das monografias premiadas e, no caso de trabalho em grupo, para os demais integrantes, inclusive aqueles com menção honrosa, desde que residentes fora de Brasília (DF).

Os autores que verem suas monografias premiadas, inclusive com menções honrosas, se solicitados, deverão apresentar seus trabalhos em workshop, ou durante cerimônia de premiação, em Brasília (DF).

Monografias premiadas em 1º lugar nas edições anteriores

  • Impacto de Choques de Incerteza sobre a Situação Fiscal no Brasil. Equilíbrio, Transparência e Planejamento Fiscal de Médio e Logo Prazo – Rafael Barros Barbosa (2018). Esta monografia analisa o impacto de choques de incerteza macroeconômica sobre os principais componentes fiscais do governo federal do Brasil.
  • Reservas Internacionais: Nível Adequado, Custo Fiscal de Carregamento e Uso no Resgate da Dívida Pública Dívida Pública e Concessão de Garantias – Josué Alfredo Pellegrini (2017). Este texto avalia o nível adequado de reservas para o Brasil segundo várias métricas disponíveis, bem como o custo fiscal de carregamento dessas reservas.
  • Gerenciamento da Dívida, Política Fiscal e Ciclos Econômicos no Brasil Política Fiscal – Helano Borges Dias; Joaquim Pinto Andrade (2016). Esta monografia tem como objetivo estudar como as inteirações macroeconômicas existentes entre o gerenciamento da dívida pública e política fiscal.

Esses e outros trabalhos estão disponíveis para baixar – clique aqui.


Fonte: Enap, publicação em 30.08.2019.

Banco Central define princípios da Educação Financeira

setembro 13, 2019

O Banco Central (BC) estabeleceu os quatro princípios da Educação Financeira a serem observados por instituições financeiras. O objetivo é estimular a geração de conteúdos educativos sobre finanças para a população brasileira de forma mais efetiva, fomentando o engajamento das instituições financeiras (IFs) e demais autorizadas a funcionar pelo BC na promoção do tema.

A Educação Financeira oferecida pelas instituições financeiras nacionais deverá contribuir minimamente para:

  • a formação de poupança;
  • a organização e o planejamento do orçamento pessoal e familiar;
  • a compreensão e o uso consciente de produtos e serviços financeiros, incluindo crédito.

Princípios da Educação Financeira

Conforme Comunicado BC nº 34.201, publicado em 12/09/2019, as instituições financeiras devem observar os seguintes princípios:

  1. Valor para o cliente – levar a clientes ou usuários informações e ações úteis e relevantes para a sua vida financeira, inclusive sob a forma de concessão de incentivos;
  2. Amplo alcance – garantir acesso às ações ao universo de seus clientes e usuários;
  3. Adequação e personalização – disponibilizar conteúdo, linguagem, momento e canal mais adequados para as ações frente às características e às necessidades dos clientes e usuários e considerando o nível de complexidade e risco dos produtos e serviços financeiros;
  4. Avaliação e aprimoramento – mensurar a efetividade das ações em face a seus objetivos, melhorando a abordagem utilizada a cada interação com os clientes e usuários.

Acompanhamento do Banco Central

O BC trabalhará em conjunto com as instituições e as associações para que haja grande adesão aos princípios. As ações de acompanhamento começam a ser executadas neste ano. O resultado esperado é a elaboração de ações e ferramentas efetivas e mensuráveis, permitindo aperfeiçoar as iniciativas mais bem sucedidas.

A iniciativa visa a incentivar as instituições a ajudarem seus clientes a alcançarem vida financeira mais sustentável e saudável. Luis Mansur, gestor do Departamento de Promoção da Cidadania Financeira do BC, ressaltou:

“Queremos estimular a criatividade, e que o mercado implemente suas soluções direcionando os esforços de educação financeira das instituições para formação de poupança, para o planejamento de orçamento e também para a compreensão e o uso consciente dos produtos e serviços financeiros”. 

Pilar estratégico do BC

A Educação Financeira é fundamental para a solidez e a eficiência do Sistema Financeiro Nacional (SFN). Tornou-se uma das quatro dimensões da agenda estratégica do BC, a Agenda BC#.

A proposta apresentada no comunicado também está alinhada com outras iniciativas recentes do Banco Central, destacando a Política de Relacionamento das instituições financeiras com seus clientes e usuários; e as Diretrizes para Políticas de Responsabilidade Socioambiental das instituições financeiras.

Apoio do GEDAF à Educação Financeira

O GEDAF Finanças e Empreendedores apoia a iniciativa do BC e adotará os princípios definidos em todas as publicações e cursos sobre Educação Financeira oferecidos aos assinantes.

Leia também

http://157.245.167.88/protecao-a-saude-seguranca-e-educacao-ao-consumidor/

http://157.245.167.88/9-maneiras-inteligentes-de-melhorar-suas-financas/


Fonte: Banco Central, publicado em 12.09.2019.