BNDES amplia crédito às micro e pequenas empresas

março 25, 2019

O Banco Nacional de Desenvolvimento Econômico e Social – BNDES divulgou em 22/03 nova modalidade de financiamento, a BNDES Crédito Pequenas Empresas, cujo faturamento anual é até R$ 4,8 milhões.

O novo modelo de crédito é mais simples e ágil, facilitando as micro e pequenas empresas realizarem novos investimentos para expandirem seus negócios. Além da aquisição de máquinas e equipamentos, podem ser financiadas melhorias nas atividades produtivas em geral das empresas. O BNDES atuará em parceria com os bancos comerciais, de desenvolvimento e cooperativos para atendimento nas diversas regiões brasileiras.

O novo instrumento de financiamento objetiva melhorar a geração de postos de trabalho e a ampliação da concessão de crédito para empresas de menor porte. De acordo com o BNDES, as micro e pequenas empresas respondem pela criação de 18 milhões de empregos formais no Brasil, o equivalente a 55% do total de empregos formais existentes no país.

O financiamento pode ser até o teto de 100%, valor contratado limitado a R$ 500 mil por empresa beneficiária, a cada cinco anos. O cliente contará com três opções de juros de referência: taxas de Longo Prazo (TLP), Selic (TS), ou Fixa do BNDES (TFB). A taxa a ser aplicada dependerá de negociação com o banco agente financeiro autorizado pelo BNDES.

Além dos juros, serão acrescidas a remuneração do BNDES, de 1,45% ao ano, e a remuneração do agente financeiro, negociada diretamente com o cliente final. Na maioria dos casos, os juros do financiamento devem ficar próximos de 1,3% ao mês, ou cerca de 15% ao ano. A nova linha de crédito será ofertada somente na modalidade indireta, ou seja, os recursos são emprestados pela rede de bancos credenciados pelo BNDES.

O prazo geral de carência para o pagamento é de até 2 anos. Nas operações realizadas com a taxa referencial de custo financeiro TFB, o prazo de carência será de até 12 (doze) meses. As garantias das pequenas empresas poderão ser complementadas pelo BNDES FGI (Fundo Garantidor do Investimento), recentemente criado.

As empresas interessadas podem acessar o Canal MPME do BNDES, que repassa os pedidos de financiamento e as informações aos bancos parceiros – clique aqui para saber mais.

As regras da linha de crédito Pequenas Empresas – BNDES Automático – e as orientações às instituições financeiras são detalhadas na Circular BNDES nº 13/2019, publicada em 07/03/2019.

As micro e pequenas empresas são fundamentais para a economia. São o melhor sinal de saúde de uma economia. Estamos deixando de investir nas grandes [empresas] para ter mais recursos para esse tipo de atividade.

Joaquim Levy , presidente do BNDES (2019)

Em 2018, o percentual de clientes do BNDES com faturamento até R$ 4,8 milhões correspondeu a 90% do total. Segundo Joaquim Levy, presidente do BNDES, a demanda por financiamento para as micro e pequenas empresas alcançará rapidamente a R$ 1 bilhão e, caso necessário, o banco disponibilizará mais recursos.


Fonte: Empresa Brasil de Comunicação – EBC, acesso em 23/03/2019.

Fórum discute cooperação para desenvolvimento sustentável

março 22, 2019

Em 20 de março, na sede da Bolsa B3, em São Paulo, ocorreu o primeiro SDG Investment Forum (Fórum Global de Investimento em Desenvolvimento Sustentável, em livre tradução). O evento tinha por finalidade analisar oportunidades e desafios sobre os investimentos necessários à execução dos Objetivos de Desenvolvimento Sustentável – ODS, bem como aproximar representantes dos setores público e privado.

Empresas e investidores se reuniram com representantes do governo brasileiro para discutir como o setor privado pode desempenhar papel importante ao combinar o valor do capital aos ODS.

A Organização das Nações Unidas – ONU estabeleceu 17 objetivos que devem ser implementados por todos os países até 2030. Estima-se que são necessários entre US$ 5 a 7 trilhões por ano para realizar a Agenda 2030 de desenvolvimento sustentável para o mundo. Para compreender melhor, assista ao vídeo abaixo e leia a cartilha mostrada no final deste artigo.

https://youtu.be/j8L1CcanjT8
Agenda 2030 – Objetivos de Desenvolvimento Sustentável (ONU)


O encontro em São Paulo é o primeiro do mundo no seu gênero. Haverá uma série de SDG Investment Foruns em outros países. A iniciativa é baseada no trabalho de revisões nacionais voluntárias (ou Voluntary National Reviews, ou VNRs) e planejamentos nacionais para conscientizar o setor privado das oportunidades de investir nos ODS, sensibilizando o governo sobre os desafios que as empresas e investidores lidam quando se alinham às estratégias com os ODS.

É pelo trabalho conjunto de empresários e investidores que podemos fazer a diferença em avançar nos ODS e conduzir um impacto positivo.

Fiona Reynolds, CEO da Principle Responsible Investment (PRI)

O Fórum reuniu mais de 140 participantes dos setores público e privado, envolvendo representantes das Nações Unidas, sociedade civil e academia, incluindo a B3, ONU Meio Ambiente, Fundo de População das Nações Unidas (UNFPA), Departamento de Assuntos Econômicos e Sociais das Nações Unidas (UNDESA), Pinco e Banco Itaú.

As sessões de conferência e mesas redondas foram organizadas para facilitar a abordagem regional sobre os desafios de alinhar os ODS aos interesses do setor privado. Empresas brasileiras apresentaram exemplos de aplicação dos ODS, relatando as suas próprias experiências.

Os investidores reforçaram as práticas empresariais alinhadas à agenda sustentável passaram definir os investimentos em potencial. Gavin Power, chefe de sustentabilidade da gestora de investimento Pinco, aformou que existe a “feliz oportunidade de ajudar a criar um mercado de títulos ODS. Encorajamos empresas e governos a considerar instrumentos ligados aos ODS para financiar seus objetivos sustentáveis”.

Sustentabilidade não é um custo adicional, não é um pedágio, é um investimento para melhores negócios.

João Paulo Ferreira, CEO da Natura

A principal mensagem do Fórum foi o reconhecimento de que os ODS representam uma oportunidade financeira para as empresas. “O know how empresarial é muito valioso e determinante para dar escala a boas práticas que viabilizem a economia sustentável”, comentou Niky Fabiancic, coordenador da ONU no Brasil.

Porém, para promovê-los, é preciso integrar os ODS às estratégias de negócios e aos mercados financeiros, por meio da cooperação dos setores público e privado. Segundo a presidente da Rede Brasil, Denise Hills, essa união é inadiável e envolve diálogo colaborativo sobre a sustentabilidade. A série de eventos SDG Investment Forum foi criada com esse propósito, estabelecendo bases para facilitar essa integração.

Para atingir os ODS, precisamos engajar negócios e investidores em todas as partes do mundo. Nossos fóruns regionais nutrem o diálogo colaborativo para refletir sobre o papel que o setor privado pode desempenhar ao direcionar o capital aos ODS, ajudando a inspirar ações para fechar a lacuna de financiamento. Junto ao nosso co-organizador (PRI), temos o potencial para realmente promover os Objetivos Globais em negócios locais.

Lise Kingo, CEO e Diretora Executiva do Pacto Global

Acredita-se que a iniciativa será replicada em outras regiões do mundo ao longo do ano. No final do evento, simbolicamente, houve o toque de campainha no pregão da bolsa.

Cartilha de Perguntas e Respostas dos ODS

A Cartilha de Perguntas e Respostas dos ODS pretende fornecer informações sobre o processo de adoção dos 17 Objetivos de Desenvolvimento Sustentável, bem como o acompanhamento da implementação da Agenda 2030. A publicação comenta os termos e definições. Clique na imagem abaixo para acessar o documento.

A Cartilha de Perguntas e Respostas dos ODS pretende fornecer informações sobre o processo de adoção dos 17 Objetivos de Desenvolvimento Sustentável
Cartilha esclarece as principais dúvidas sobre ODS (ONU, 2015)

Sobre o Pacto Global

Iniciativa especial da Secretaria-Geral das Nações Unidas, o Pacto Global convida empresas de todos os países para alinharem suas operações e estratégias aos dez princípios universais nas áreas dos direitos humanos, trabalho, meio ambiente e anti-corrupção.

Lançado em 2000, o Pacto Global orienta e apoia a comunidade global de negócios para avançarem nos objetivos da ONU por meio de práticas corporativas responsáveis. Constituído por mais de 9,5 mil empresas e 3 mil signatárias que não são empresas em mais de 160 países, e 70 redes locais, o Pacto Global é a maior associação sustentável do mundo.

Para mais informações, acompanhe o @globalcompact nas redes sociais e visite o site www.unglobalcompact.org.

Sobre os Principles for Responsible Investment (PRI)

O PRI é líder global em investimento responsável, divulgando as implicações nos negócios relativas aos fatores ambientais, sociais e governamentais, designados por ESG (Environment, Social and Governence, em inglês). Apoia as redes internacionais de investidores signatários para que eles incorporem esses fatores nos seus investimentos e decisões.

O PRI atua em interesses de longo prazo para seus signatários, nos mercados financeiros e nas economias onde eles operam. Visite o site do PRI para mais detalhes: www.unpri.org.

Sobre a Rede Brasil do Pacto Global

A Rede Brasil do Pacto Global é a terceira maior rede local do mundo, com mais de 800 membros. A entidade promove iniciativas sobre os temas Água, Comida e Agricultura, Energia e Mudanças do Clima, Direitos Humanos e Trabalho, Combate a Corrupção e Engajamento aos ODS, entre outros.

Criado em 2003, a entidade preside o Conselho de Redes Locais na América Latina e Caribe, além do Conselho Global das Redes Locais. Ocupa uma vaga no Board, instância máxima de decisão do Pacto Global, presidida pelo secretário-geral, Antônio Guterres.


Fontes:

B3. São Paulo sedia o primeiro fórum de investimento em ODS no mundo. Acesso em 22/03/2019.

ONU. Momento de ação global para as pessoas e o planeta. Acesso em 22/03/2019.

Definições do Copom para a economia brasileira, síntese da Reunião nº 220 – Fev/2019

março 21, 2019

Síntese da 220a Reunião do Comitê de Política Monetária (Copom) do Banco Central (BC), realizada nos dias 05 e 06 de fevereiro de 2019.

Análise da Economia Brasileira e Internacional

A economia brasileira segue operando com alto nível de ociosidade dos fatores de produção, refletido nos baixos índices de utilização da capacidade da indústria e, principalmente, na taxa de desemprego.

O cenário externo permanece desafiador, mas com alguma redução e alteração do perfil de riscos. Diante do arrefecimento da atividade em algumas economias relevantes, os riscos de desaceleração da economia global se intensificaram. As incertezas sobre a continuidade da expansão do comércio internacional e o Brexit podem contribuir para reduzir o crescimento global.

Em relação aos EUA, os membros do Copom entendem que os riscos associados à normalização da política monetária se reduziram, mas há dois cenários prováveis: desaceleração econômica relevante ou continuidade do vigor exibido pela economia norte-americana. Esses cenários vão influenciar as próximas deliberações do Federal Reserve.

Nesse contexto, a economia brasileira apresenta capacidade de absorver revés no cenário internacional, devido à situação robusta de seu balanço de pagamentos e ao ambiente com expectativas de inflação ancoradas e perspectiva de recuperação econômica.

Inflação, Taxa Selic e Câmbio

As expectativas de inflação para 2019, 2020 e 2021 apuradas pela pesquisa Focus encontram-se em torno de 3,9%, 4,0% e 3,75%, respectivamente.

Considerando a taxa de juros e de câmbio extraídas da pesquisa Focus, as projeções do Copom situam-se em torno de 3,9% para 2019 e 3,8% para 2020. Esse cenário supõe, entre outras hipóteses, trajetória da taxa Selic que encerra 2019 em 6,50% a.a. e se eleva a 8,00% a.a. em 2020. Também supõe trajetória de taxa de câmbio que termina 2019 em R$3,70/US$ (reais por dólar) e 2020 em R$3,75/US$. Consequentemente, as projeções para a inflação de preços administrados são de 5,1% para 2019 e 4,7% para 2020.

No cenário com taxa Selic constante em 6,50% a.a. e taxa de câmbio constante a R$3,70/US$, as projeções para a inflação do Copom são 3,9% para 2019 e 4,0% para 2020. As projeções para a inflação de preços administrados são de 5,1% para 2019 e 4,5% para 2020.

Considerações Finais

Todos os membros do Comitê voltaram a enfatizar que a aprovação e implementação das reformas, notadamente as de natureza fiscal, e de ajustes na economia brasileira. As reformas são fundamentais para a sustentabilidade do ambiente com inflação baixa e estável, para o funcionamento pleno da política monetária e redução da taxa de juros estrutural da economia, com amplos benefícios para a sociedade.

O Comitê ressaltou ainda que a percepção de continuidade da agenda de reformas afeta as expectativas e projeções macroeconômicas correntes.

Considerando o cenário básico, o balanço de riscos e o amplo conjunto de informações disponíveis, o Copom decidiu, por unanimidade, pela manutenção da taxa básica de juros em 6,50% a.a.

Essa decisão reflete o cenário básico e balanço de riscos para a inflação prospectiva. É compatível com a convergência da inflação para a meta no horizonte relevante de condução da política monetária, que inclui o ano-calendário de 2019 e, com peso menor e gradualmente crescente, de 2020.


Fonte: Copom / Banco Central do Brasil, Ata da 220a. Reunião. Acesso em 20/03/2019.

Usuários de serviços públicos podem propor melhorias no Simplifique!

março 19, 2019

Governo Federal lançou o portal Simplifique! para receber manifestações dos usuários de serviços públicos que desejarem encaminhar sugestões de melhoria. O canal está aberto desde 15 de março de 2019 e já permite selecionar diversos órgãos da Administração Pública.

A proposta é auxiliar aos usuários que tiverem dificuldade ou não conseguirem utilizar algum serviço público do Governo Federal. Eles poderão enviar sua solicitação para desburocratizar o serviço por meio do Simplifique! – clique aqui para acessar o portal.

A ferramenta Simplifique! permite que os usuários sugiram melhorias, identifiquem falhas e questionem a exigência de documentos e procedimentos requeridos pelas repartições públicas. Assista ao vídeo abaixo sobre o funcionamento do canal.

https://youtu.be/h_bynl4mg6M
Vídeo informativo sobre o canal de solicitações Simplifique! (BRASIL, 2019)

A iniciativa decorre do Decreto de Desburocratização nº 9.094/2017, que visa a melhorar o atendimento aos usuários, reduzir o excesso de burocracia e gerar agilidade, economia e efetividade à Administração Pública, prevendo a participação ativa da sociedade brasileira.

O formulário eletrônico do Simplifique! está disponível nas barras de serviços dos sites de todos os ministérios e autarquias. Também poderá ser acessado pelo Sistema de Ouvidorias do Poder Executivo Federal (e-OUV). Caso o cidadão prefira as folhas impressas, a solicitação deverá ser digitalizada pelo órgão responsável e inserida no sistema.

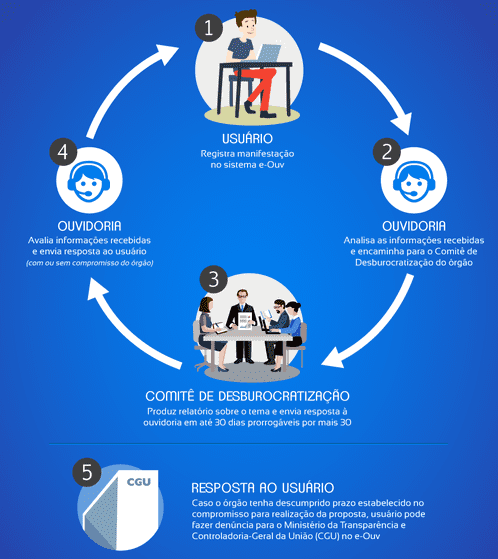
As Ouvidorias Públicas são responsáveis pela gestão do processo, assegurando que todo cidadão possa receber a resposta no prazo de 30 dias, prorrogável por igual período uma única vez.

Fluxo do Simplifique!

Os detalhes sobre o encaminhamento de solicitação para o Simplifique! estão descritos na Instrução Normativa Conjunta nº 1/2018, publicada no Diário Oficial da União (DOU) em 15 de março de 2019.

Governo Federal Fluxo Simplifique

Fonte: Governo Federal Fluxo Simplifique

Ao acessar o formulário online do Simplifique!, o usuário digitará o nome do serviço público sobre o qual deseja propor a simplificação ou o nome do órgão para encaminhá-la. Na sequência, descreverá os fatos e/ou proposta de melhoria. As informações poderão ser complementadas por anexos, limitados a 30 MB. Após o preenchimento, será gerado o número de protocolo para acompanhamento.

As propostas de simplificação administrativa serão analisadas por um comitê permanente de desburocratização criado em todos os ministérios. O grupo produzirá relatório sobre o tema e este documento será encaminhado à respectiva ouvidoria.

A resposta ao usuário será enviada automaticamente para o e-mail cadastrado, e poderá estabelecer medidas de simplificação por parte do órgão ou entidade envolvido. Em caso positivo, o cidadão poderá acompanhar o cumprimento do acordo e dos prazos de implantação. Se houver descumprimento, ele ainda poderá encaminhar denúncia à Ouvidoria-Geral da União – OGU.

Mudanças para Desburocratização

O Decreto nº 9.094/2017 resultou da cooperação entre o Ministério da Transparência e Controladoria-Geral da União – CGU, o Ministério do Planejamento, Desenvolvimento e Gestão – MPDG e a Casa Civil da Presidência da República.

Entre as mudanças trazidas pelo normativo estão:

  • dispensa do reconhecimento de firma e da autenticação de documentos expedidos no país;
  • gratuidade dos atos necessários ao exercício da cidadania;
  • padronização de procedimentos e formulários; e
  • vedação de recusa de documentos pelos protocolos.

O usuário também será dispensado de entregar o mesmo documento várias vezes, em cada atendimento que receber, caso o mesmo já conste nas bases de dados oficiais – caberá ao órgão ou entidade solicitante fazer a busca.


Fonte: Portal Simplifique!, Governo Federal, acesso em 18/03/2019.

CVM informa sobre atividades dos analistas de valores mobiliários

março 7, 2019

A Comissão de Valores Mobiliários – CVM divulgou esclarecimentos sobre a Instrução CVM n° 598/18 (“ICVM 598”), referente às atividades privativas dos analistas de valores mobiliários vinculados à Pessoa Jurídica.

As informações constam no Ofício-Circular n° 2/2019/CVM/SIN, publicado pela Superintendência de Relações com Investidores Institucionais (SIN) em 1º de março de 2019 – clique aqui para acessar.

O documento objetiva sanar as dúvidas recorrentes e orientar quanto a melhor forma de cumprir a norma ICVM 598, devido às inovações tecnológicas no mercado de capitais que envolvem novos modelos de negócios e inexploradas abordagens a investidores.

Destaques do Ofício Circular SIN 02/2019

Formação das equipes de analistas

Conforme o art. 17 da ICVM 598, as equipes de análise de empresas precisam ser formadas por, no mínimo, 80% de analistas de valores mobiliários credenciados.

Formas de publicidade

Qualquer divulgação publicitária feita pelos analistas, inclusive em redes sociais, deverá evitar expressões que sugiram “renda certa”, “rentabilidade fixa” ou “garantida”, ou a exposição de percentuais fixos de ganho quaisquer com operações ou ativos indicados. Evidentemente, tais projeções não são realistas e, por isso, induzem investidores a erros de avaliação.

Atividade educacional x Prestação de serviço de análise

A apresentação de conteúdos envolvendo valores mobiliários (seja por meio de sites ou redes sociais) pode ir além da finalidade educacional e se inserir no conceito de “relatório de análise”. Alguns exemplos são:

  • transmissões ao vivo em salas de conversa online;
  • acompanhamento diário durante o pregão online;
  • realização de operações ao vivo, com comentários sobre tendências de determinada ação, indicação da hora ou do momento adequado para comprar ou vender;
  • divulgação de operações, decididas com o auxílio da análise gráfica ou fundamentalista, com a indicação ostensiva de rentabilidade histórica e oportunidades de investimento (por exemplo, momentos de entrada e saída no ativo ou derivativo objeto) por meio de transmissões ao vivo durante o pregão.

As irregularidades serão caracterizadas sempre que a área técnica da CVM identificar serviços pagos que objetivam iludir investidores e o mercado a respeito da real natureza, alcance e escopo das recomendações efetuadas pelo envolvido, independentemente da plataforma utilizada:

  • website dedicado à oferta desses serviços;
  • manutenção de canais em provedores de conteúdo ou redes sociais (Youtube, Instagram, Facebook, etc.);
  • divulgação em veículos de comunicação quaisquer (Whatsapp, Telegram, etc.), ou por qualquer outro meio em que se alcance potenciais investidores.

Comercialização de estratégias automatizadas

Ofertas feitas a investidores de serviços de estratégias padronizadas por meio de sistemas automatizados ou algoritmos lógicos e matemáticos, com o objetivo de indicar oportunidades e momentos apropriados para realizar operações no mercado de capitais também são consideradas como serviço de análise de valores mobiliários. Portanto, são privativas dos analistas de valores mobiliários credenciados.

Penalidades

A atuação nessas atividades sem o devido registro pode ensejar a aplicação de medidas administrativas por parte da CVM, tais como:

  • edição de Deliberação de Stop Order que determine a imediata cessação das atividades;
  • cominação de multas cominatórias pelo descumprimento da Deliberação, se for o caso;
  • ou, no limite, a instauração de processos administrativos sancionadores pela área técnica da CVM.

Fonte: CVM, acesso em 07/03/2019.

Livro apresenta medidas para redução de juros no Brasil

março 4, 2019

A Federação Brasileira de Bancos – Febraban lançou o livro “Como fazer os juros serem mais baixos no Brasil – Uma proposta dos bancos ao governo, Congresso, Judiciário e à sociedade”. A Febraban é a principal entidade representativa dos bancos brasileiros.

A publicação objetiva estimular o debate social sobre os altos juros bancários cobrados no Brasil, e propor soluções para reduzir as taxas praticadas no sistema financeiro. O livro aborda temas como a concentração bancária, spread, tributação das operações e cheque especial.

A leitura dessa publicação é recomendada para construção de opiniões balizadas sobre o assunto devido à grande insatisfação popular em relação aos juros bancários no Brasil. Vale a pena conferir as propostas ao final do livro para verificar sua aplicabilidade e maior conscientização sobre a regulamentação do sistema financeiro.

Ser técnico não se confunde com ser obscuro. Não é focar o depois da vírgula. Não equivale a se perder em minudências. Não significa recorrer a fórmulas acessíveis somente a poucos iniciados. Nada disso. Propomos apenas uma conversa franca, objetiva, baseada em dados e evidências e delimitada por parâmetros mundiais.

Murilo Portugal, presidente da Febraban (2018)

O livro está disponível em formato digital e poderá ser baixado gratuitamente no site da Febraban.

Resumo da Publicação

O livro foi estruturado em seis capítulos e três apêndices, ilustrado com diversos gráficos e quadros de pesquisas realizadas pela Febraban.

O capítulo 1 mostra que a queda dos juros depende da situação política e macroeconômica de um país e de variáveis microeconômicas. As taxas caem, ou sobem, também em decorrência da conjuntura. No Brasil, desde o segundo semestre de 2016, houve redução expressiva dos juros básicos da economia (Selic), com efeito no custo de captação do dinheiro. Essa redução tem sido repassada para os juros praticados nos empréstimos a pessoas físicas e jurídicas, financiados com recursos não subsidiados.

O capítulo 2 analisa a concentração bancária, as exigências de capital na atividade dos bancos demandam grande volume de recursos financeiros. A concentração no setor bancário do Brasil é considerada moderada segundo padrões mundiais. Além disso, é menor do que a concentração em vários setores intensivos de capital da economia brasileira.

O capítulo 3 aborda a inadimplência, percebida como a principal razão para o elevado spread dos bancos – diferença entre os juros cobrados no empréstimo e a taxa de remuneração paga aos depositantes para captar o dinheiro. Para compensar perdas e os custos associados à inadimplência, os bancos cobram juros maiores de todos os tomadores, sem distinção. Na prática, aqueles que pagam seu empréstimo em dia suportam o ônus dos devedores. A inadimplência também aumentou devido à crise econômica, redução da renda de milhões de brasileiros sem trabalho formal.

No capítulo 4, apontam-se os principais custos administrativos e operacionais do setor bancário no Brasil, considerados mais altos do que aqueles praticados em doze países desenvolvidos e emergentes.

No capítulo 5, discute-se a elevada tributação da intermediação financeira no Brasil e os altos custos regulatórios que impactam o crédito de maneira desfavorável. Os impostos cobrados no país são maiores do que os recolhidos por 15 instituições financeiras em países emergentes e desenvolvidos. A carga tributária sobre o lucro é 45%, somados o imposto de renda (25%) e a CSLL (20%). Há ainda a tributação indireta: o IOF, até 3,38% sobre o valor dos empréstimos a pessoas físicas, e o PIS/Cofins, sobre a receita líquida de intermediação financeira, com alíquota de 4,65%.

No capítulo 6, critica-se a metodologia do Banco Central do Brasil (BCB) para o cálculo da taxa de juros anual do cheque especial e do cartão de crédito, pois não reflete o custo efetivo dessas linhas de crédito, usadas de forma intermitente. No cotidiano, há a utilização temporária e pagamentos mensais de juros, não justificando a cobrança de juros sobre juros no modelo de cálculo do BCB. Além disso, muitos clientes se beneficiam do crédito sem juros por alguns dias do mês, oferecido por alguns bancos. No mundo, as taxas anuais efetivas são a metade das anunciadas pelo BCB.

O livro também é complementado por três apêndices:

  • seção com 21 propostas para redução dos juros bancários, a serem discutidas com o governo, Congresso, Judiciário e sociedade;
  • entrevista ao presidente da Febraban, Murilo Portugal, intitulada “É hora de um debate propositivo”; e
  • glossário de termos e siglas do sistema financeiro.

Ficha Técnica

Título: Como fazer os juros serem mais baixos no Brasil – Uma proposta dos bancos ao governo, Congresso, Judiciário e à sociedade

Autor/Editor: Febraban

Local e Edição: São Paulo, 2018

Paginação: 164 páginas, ilustrado

ISBN: 978-85-67416-04-5

Fonte: Febraban, acesso em 24/02/2019.

PIB aumentou 1,1% em 2018, segundo avaliação do IBGE

março 2, 2019

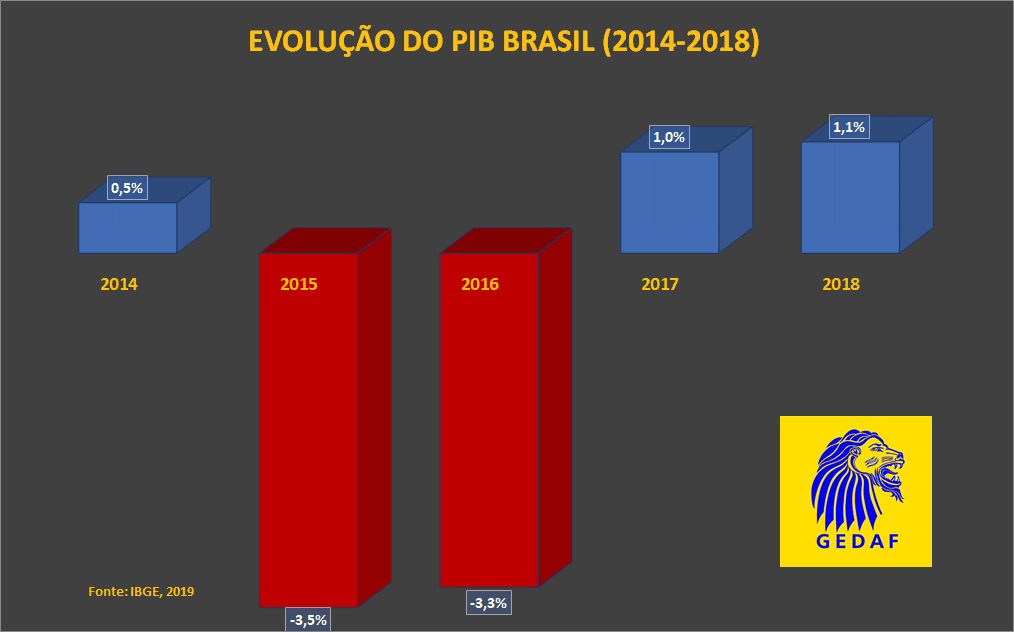
O Instituto Brasileiro de Geografia e Estatística (IBGE) divulgou em 1º de março de 2019 o Produto Interno Bruto (PIB) do ano 2018. Houve crescimento de 1,1% do PIB, totalizando R$ 6,8 trilhões.

O resultado em 2018 repetiu a alta de 1,1% em 2017, o qual interrompeu dois anos contínuos de retração da economia, -3,8% em 2015 e -3,6 em 2016. No biênio 2015-2016, houve queda acumulada de 7,2% no PIB do Brasil.

O PIB per capita, distribuição por toda a população do Brasil, variou 0,3% em termos reais em relação a 2017, alcançando R$ 32.747 em 2018.

O consumo das famílias brasileiras cresceu 1,9% em relação a 2017, explicado pelo bom desempenho dos indicadores de inflação, juros, crédito, emprego e renda ao longo do ano. A despesa do consumo do governo, por sua vez, ficou estável.

A taxa de investimento aumentou de 15% em 2017 para 15,8% em 2018, enquanto a taxa de poupança oscilou de 14,3% em 2017 para 14,5% em 2018, totalizando R$ 993,3 bilhões.

As Exportações de Bens e Serviços cresceram 4,1%, enquanto as Importações de Bens e Serviços aumentaram 8,5%.

Desempenho dos Setores Econômicos

O IBGE divulgou o gráfico do desempenho do PIB setorial acumulado por trimestre ao longo dos anos 2010 a 2018:

Fonte: IBGE – Contas Nacionais Trimestrais (2019)

O setor de serviços obteve o melhor desempenho, participação de 75,8% do PIB. Esse setor cresceu 1,3% em 2018 e registrou taxas positivas em todas as sete atividades pesquisadas.

Os segmentos que mais influenciaram o desempenho do setor foram as atividades imobiliárias e o comércio, que cresceram, respectivamente, 3,1% e, 2,3%.

A agropecuária se manteve estável, com variação de 0,1% em relação a 2017. De acordo com a gerente de Contas Nacionais do IBGE, Cláudia Dionísio, esse setor continua com resultado expressivo devido à safra recorde em 2017.

Destaques para as culturas do café (29,4%), algodão (28,4%), trigo (25,1%) e soja (2,5%). Por outro lado, houve quedas na produção do milho (-18,3%), laranja (-10,7%), arroz (-5,8%) e cana (-2,0%).

A indústria cresceu 0,6%, após quatro anos seguidos de quedas. As atividades de eletricidade e gás, água, esgoto e gestão de resíduos, com aumento de 2,3%, foram as principais influenciadoras do resultado.

As indústrias de transformação cresceram 1,3% no ano. Os melhores resultados ocorreram nos segmentos de veículos automotores, papel e celulose, farmacêutica, metalurgia, máquinas e equipamentos. A construção civil sofreu redução de -2,5%, caindo pelo quinto ano consecutivo.

As indústrias extrativas tiveram expansão de 1,0% em relação a 2017, devido à alta da extração de minérios ferrosos.

A gerente do IBGE observou que “a indústria vem mostrando sinais de recuperação, embora tenha sido prejudicada por quedas nas demandas por exportação e na indústria da construção”.

Fonte: Agência IBGE de Notícias, acesso em 02/03/2019.

Livro explica os princípios da Economia Comportamental

fevereiro 24, 2019

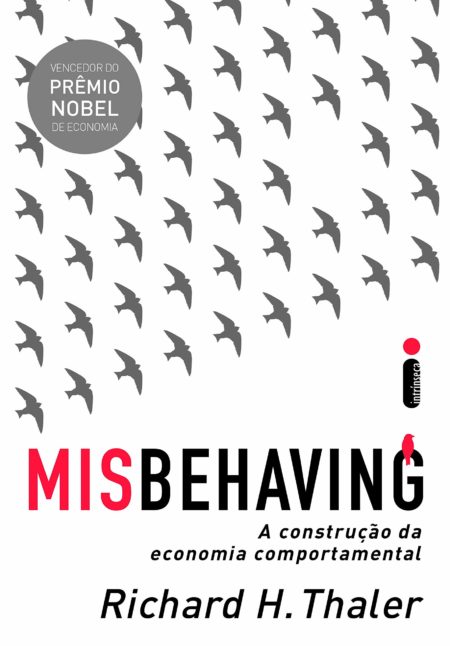
Foi lançado no Brasil o livro “Misbehaving: a Construção da Economia Comportamental“, escrito por Richard Thaler, ganhador do prêmio Nobel de Economia em 2017. A tradução em língua portuguesa foi publicada em janeiro de 2019 pela editora Intrínseca.

O economista norte-americano Richard H. Thaler recebeu o Prêmio Nobel de Economia em 2017 por suas contribuições à Economia Comportamental, agregando conhecimentos da Psicologia para explicar as decisões humanas quanto às preferências e racionalidade limitada nas escolhas. Thaler é professor de ciências comportamentais e economia na Universidade de Chicago, nos EUA, e pesquisa o assunto desde a década 1970.

Reportagem Euronews sobre a concessão do Prêmio Nobel de Economia a Richard Thaler

“As contribuições de Richard Thaler construíram uma ponte entre as análises econômicas e psicológicas da tomada de decisão individual. Suas descobertas empíricas e ideias teóricas têm sido fundamentais na criação do novo campo da economia comportamental e de sua rápida expansão, que teve um impacto profundo em muitas áreas de pesquisa e de política econômicas.”


Trecho do comunicado divulgado pela Academia Sueca de Ciências em 2017

Um dos assuntos mais complexos e fascinantes em Economia é o estudo do comportamento humano na tomada de decisões que influenciam o funcionamento do mercado e o próprio desenvolvimento pessoal. A racionalidade limitada prevalece nas escolhas, não sendo possível explicar a Economia em termos dos pressupostos clássicos de modelos racionais.

O desenvolvimento de qualquer economia é resultado do conjunto de decisões dos agentes econômicos individuais. Há muitos anos, havia o pressuposto de que essas ações eram realizadas de maneira 100% racional. Os modelos econométricos utilizados estão baseados no comportamento racional e previsível dos agentes econômicos. Os estudos de Thaler lançam dúvidas sobre a validade desses modelos, pois seriam inadequados.

O livro Misbehaving permite compreender comportamentos que propiciam tomar decisões mais inteligentes para realização pessoal e financeira. O estudo da imprevisibilidade humana afeta as realizações na vida, negócios e governos, transformando assim a visão sobre o mundo.

A publicação traz vários exemplos interessantes, abrangendo as altas apostas do mercado financeiro e os condicionamentos no momento de escolha das refeições. O autor descreve de forma agradável os principais conceitos da Economia Comportamental. Trata-se de leitura essencial para entender a importância da abordagem do comportamento humano na evolução do pensamento econômico.

A publicação poderá ser adquirida nos formatos impresso ou digital (e-book), cujos preços aproximados são, respectivamente, R$ 60,00 e R$ 35,00.

Ficha Técnica

  • Título: Misbehaving: A Construção da Economia Comportamental
  • Tradução: George Schlesinger
  • Formato(s): livro (23 x 15,6 x 2,4 cm) ou e-book
  • Páginas: 448
  • Editora: Intrínseca
  • Edição: 1a. (22 de janeiro de 2019)
  • Idioma: Português

Referências

EURONEWS. Reportagem sobre a concessão do Prêmio Nobel de Economia a Richard Thaler. Acesso em 24/02/2019.

RICHARD H. THALER. Misbehaving: a Construção da Economia Comportamental. Editora Intrínseca. Acesso em 24/02/2019.

Principais destaques e impactos da Proposta de reforma da Previdência

fevereiro 20, 2019

A Proposta de Emenda Constitucional (PEC) da Reforma da Previdência foi apresentada ao Congresso Nacional em 20/02/2019 e o governo brasileiro espera economizar mais de R$ 1,1 trilhão nos próximos dez anos.

A proposta foi entregue em pelo presidente da República do Brasil, Jair Bolsonaro, aos presidentes do Senado, Davi Alcolumbre, e da Câmara, Rodrigo Maia.

O presidente Bolsonaro foi ao Parlamento acompanhado dos ministros da Economia, Paulo Guedes, e da Casa Civil, Onyx Lorenzoni, e do secretário especial de Previdência e Trabalho, Rogério Marinho.

Impactos da reforma e tramitação

Segundo avaliação do Ministério da Economia, o impacto da PEC da Nova Previdência entregue ao Congresso Nacional será igual a R$ 1,072 trilhão em dez anos. Acrescentando R$ 92,3 bilhões em mudanças para a aposentadoria dos militares, a reforma permitirá a redução de R$ 1,164 trilhão em benefício previdenciários nos próximos dez anos.

A tramitação da reforma da Previdência na Câmara envolve quatro etapas e poderá receber emendas ou vetos. Primeiro, a proposta terá que passar pela Comissão de Constituição e Justiça e de Cidadania (CCJC). Em seguida, será debatida em uma comissão especial formada especificamente para tratar do tema. Na terceira etapa, irá ao Plenário para votação pelos deputados federais. Por último, será enviada ao Senado para a devida apreciação.

Confira os principais destaques da proposta de reforma da Previdência:

1 Idade mínima

Para trabalhadores da iniciativa privada e servidores, a idade mínima inicial será de 61 anos para homens e de 56 anos para mulheres. Essas idades mínimas aumentarão seis meses a cada ano, a partir da aprovação da reforma, até o limite de 65 anos para eles, em 2027, e 62 anos para elas, em 2032.

2 Professores

Atualmente, não há idade mínima para essa categoria. O tempo de contribuição é 30 anos para homens e 25 anos para mulheres. A proposta prevê idade mínima de 60 anos e tempo de contribuição de 30 anos para ambos os sexos.

3 Sistema de capitalização

Não terá implementação imediata, ficará pendente de lei complementar. Será um sistema alternativo para quem ingressar no mercado de trabalho depois que a lei complementar for aprovada.

4 Servidores dos estados e do DF

As novas regras de benefício para o regime próprio valem para estados, municípios e Distrito Federal. A alteração em alíquotas precisa de aprovação das assembleias estaduais, câmaras municipais e Câmara Legislativa do DF. Caso estados, municípios e o DF registrem deficit financeiro e atuarial, deverão ampliar suas alíquotas para, no mínimo, 14%, no prazo de 180 dias.

5 Pensão por morte

Atualmente, o beneficiário na iniciativa privada recebe 100% do benefício, respeitando o teto do Regime Geral de Previdência Social (RGPS). A proposta sugere 60% + 10% por dependente adicional. Dessa forma, se houver apenas um dependente, receberá 60%. Em caso de morte por acidente do trabalho, doenças profissionais e doenças do trabalho, aplica-se 100%. Quem já recebe pensão não terá seu direito modificado.

6 Acumulação de benefícios

Atualmente é permitida a acumulação de diferentes tipos e regimes: pensão e aposentadoria; regime geral e regime próprio. A proposta quer limitar a 100% de um benefício mais uma porcentagem da soma dos demais, variando conforme o valor, de forma que o segundo benefício seja no máximo de dois salários mínimos.

7 Compulsória dos servidores

Nas condições vigentes, o servidor público será obrigado a se aposentar aos 75 anos de idade. Caso não tenha 25 anos de contribuição, vai receber o benefício proporcional.

8 Benefício assistencial para idosos

Atualmente, os idosos em condição de miserabilidade recebem um salário mínimo a partir dos 65 anos. Pela proposta, começará a ser pago aos 60 anos no valor de R$ 400,00 . Só passará a ser equivalente ao salário mínimo aos 70 anos.

9 Benefício assistencial para deficientes

Vai ser mantida a regra de um salário mínimo sem limite de idade.

10 Forças de segurança

Policiais e bombeiros militares terão as mesmas regras das Forças Armadas. Os militares na reserva poderão trabalhar em atividades civis. Será enviado posteriormente ao Congresso uma proposta específica para os militares.

11 Anistiados políticos

Passarão a contribuir para a seguridade social nos mesmos termos da contribuição do aposentado e pensionista do Regime Próprio de Previdência Social (RPPS) da União. Fica proibido o recebimento simultâneo da reparação mensal do anistiado político com proventos de aposentadoria, sendo garantida a opção pelo maior benefício. O governo defende a lógica da equidade em que todos contribuem.

12 Regras de transição (INSS)

Os trabalhadores poderão escolher a mais vantajosa dentre três possibilidades:

1) Sistema de pontos: soma do tempo de contribuição e idade. Em 2019, caso a proposta seja aprovada, homens precisarão de 96 pontos; as mulheres, de 86. Em 2033, ao fim da transição, os homens e mulheres precisarão, respectivamente, 105 pontos e 100 pontos. Mas deverá haver a contribuição mínima de 35 anos para eles e 30 para elas.

2) Idade mínima para se aposentar: 65 anos para homens e 62 anos para mulheres, após o período de transição. Em 2019, as idades de partida são 61 para homens e 56 para mulheres, caso a reforma seja aprovada.

3) Fator previdenciário: método de cálculo específico para quem está a dois anos de se aposentar e pretende fazê-lo sem levar em conta a idade mínima.

13 Regra de transição (servidores)

Regra única do sistema de pontos, a qual soma o tempo de contribuição e a idade mínima. Em 2019, por exemplo, são 86 pontos para mulheres e 96 pontos para homens. A transição termina quando as mulheres chegarem aos 100 pontos, em 2033; e os homens chegarem aos 105 pontos, em 2028. Deve-se respeitar também o tempo mínimo de contribuição: 35 anos (homens) e 30 (mulheres). A idade mínima de partida começa em 61 anos (homens) e 56 (mulheres). Deve-se respeitar ainda 20 anos de tempo mínimo no serviço público e 5 anos no cargo.

14 Aposentadoria rural

A idade mínima será de 60 anos para homens e mulheres, com contribuição mínima de 20 anos.

15 Desoneração

O empregador não precisará mais pagar a multa de 40% sobre o FGTS quando o empregado já estiver aposentado. As empresas também não precisarão mais que recolher FGTS dos empregados já aposentados.

16 Cálculo proporcional do benefício

O benefício será de 60% para aqueles que cumprirem o mínimo de 20 anos de contribuição. A partir daí, a cada ano serão acrescentados 2%. Logo, a integralidade do benefício só se dará após 40 anos de contribuição. No futuro, quem contribuir mais de 40 anos poderá receber mais de 100%.

Fonte: Agência Senado, acesso em 20/02/2019.