Famílias brasileiras enfrentam juros altos, inflação e dívida

setembro 8, 2026

Administrar o orçamento das famílias no Brasil tornou-se bastante desafiador no atual ambiente econômico, marcado por elevado endividamento, crédito caro, inflação e incertezas.

Em julho de 2026, 82% das famílias brasileiras declararam possuir dívidas a vencer, maior percentual da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC). No mesmo mês, 29,8% das famílias tinham contas ou dívidas em atraso.

Ao mesmo tempo, o dinheiro permanece caro. Em agosto de 2026, o Copom reduziu a taxa básica de juros da economia brasileira, a Selic, para 14% ao ano. A taxa permanece em dois dígitos há cerca de quatro anos e meio, desde fevereiro de 2022.

A inflação também compromete o orçamento doméstico. Em junho de 2026, o índice oficial de inflação do país, o IPCA, acumulava alta de 4,64% em 12 meses. Mesmo quando a inflação desacelera, os aumentos acumulados de preços reduzem o poder de compra das famílias.

Esse contexto mostra que não basta adotar soluções simplistas como “gastar menos” ou “poupar mais”.

1. Endividamento e renda comprometida

Ter dívidas não significa necessariamente estar em dificuldade financeira. O financiamento imobiliário para aquisição da moradia própria, por exemplo, permite a formação de patrimônio.

O problema surge quando uma parcela crescente da renda familiar futura já está comprometida.

Segundo o Banco Central, em junho de 2026, o endividamento das famílias correspondia a 49,8% da renda acumulada em 12 meses, enquanto o comprometimento da renda com o pagamento de dívidas estava em 28,9%.

Quanto maior esse comprometimento, menor tende a ser a margem para imprevistos, formar reservas, investir ou realizar novos projetos.

Não basta saber quanto a família recebe; é preciso saber quanto da renda futura já está comprometida.

Como economizar de forma racional?

Antes de cortar pequenas despesas, vale identificar quais gastos impactam mais o orçamento.

Algumas medidas podem ajudar:

  • reduzir ou substituir dívidas caras;
  • evitar novas parcelas antes de avaliar o comprometimento da renda;
  • comparar o custo total dos financiamentos;
  • revisar despesas recorrentes;
  • formar, aos poucos, uma reserva para imprevistos.

2. Risco devido à inflação e juros altos

Risco financeiro não existe apenas nos investimentos. Ele também aparece quando uma família financia, parcela, usa o cartão de crédito ou assume compromissos cuja capacidade futura de pagamento é incerta.

Em julho de 2026, a taxa média das operações de crédito livre para pessoas físicas estava em 60% ao ano. A inadimplência nesse segmento alcançou 7,8%.

Com juros elevados, erros de planejamento ficam mais caros. Parcelamentos sucessivos, crédito rotativo ou empréstimos contratados sem avaliar taxas e prazos podem consumir uma parcela cada vez maior da renda familiar.

Inflação e juros afetam o orçamento das famílias por caminhos diferentes:

  1. A inflação reduz o poder de compra da renda familiar.
  2. Os juros elevados aumentam o custo do dinheiro emprestado.

A combinação é difícil: o custo de vida sobe e, se o orçamento não fecha, a família pode recorrer justamente ao crédito que também está caro.

Em períodos de inflação e juros elevados, é essencial preservar o poder de compra e evitar que a renda seja consumida pelas dívidas.

E como fazer o dinheiro render mais?

Para famílias que conseguem poupar, juros elevados também criam oportunidades. Aplicações de renda fixa podem oferecer remunerações maiores.

Mas escolher apenas pela taxa pode ser um erro. Também é importante observar rentabilidade líquida, inflação, prazo, liquidez, tributação e risco.

Um investimento que rende acima da inflação ajuda a preservar ou ampliar o poder de compra. Já uma taxa nominal elevada pode parecer mais atraente do que realmente é depois de impostos, custos e inflação.

A estratégia deve considerar os objetivos da família, e não apenas a maior rentabilidade disponível.

3. Macroeconomia afeta o orçamento doméstico

As finanças familiares não funcionam isoladamente do restante da economia. Elas sofrem influência do governo e do sistema financeiro, com reflexos na taxa de juros, inflação, crédito, expectativas e atividade econômica.

Em julho de 2026, o setor público consolidado apresentou superávit primário de R$ 1,4 bilhão no mês. Nos 12 meses encerrados em julho, porém, houve déficit primário de R$ 89,3 bilhões, equivalente a 0,67% do PIB.

No mesmo período, os juros nominais alcançaram R$ 1,150 trilhão, enquanto o déficit nominal acumulado chegou a cerca de R$ 1,240 trilhão, ou 9,34% do PIB. A Dívida Bruta do Governo Geral atingiu 82,5% do PIB.

Esses números, isoladamente, não explicam o comportamento dos juros ou da inflação. Mas ajudam a entender por que política fiscal, política monetária e expectativas também afetam o orçamento das famílias.

Mudanças no ambiente econômico podem alterar:

  • o custo de financiamento dos bens;
  • a remuneração das aplicações financeiras;
  • a disponibilidade de crédito;
  • os preços;
  • as perspectivas de emprego e renda;
  • o momento mais adequado para assumir determinados compromissos.

O que as famílias podem fazer nesse cenário?

As famílias não controlam inflação, juros ou decisões de política econômica. Mas podem reduzir a própria exposição a esses fatores.

Isso passa por organizar melhor a renda, evitar dívidas caras, preservar margem para imprevistos, formar reservas e avaliar com mais cuidado decisões de consumo, crédito e investimento.

Educação financeira vai além de economizar ou escolher bons investimentos. Ela ajuda a preservar a capacidade de escolha e a analisar o efeito das decisões para o bem estar da família.

Administrar o orçamento familiar requer boas escolhas no presente para ampliar as possibilidades de amanhã.

Precisa de ajuda para organizar o orçamento?

O GEDAF oferece orientação individual para analisar questões específicas sobre suas finanças.

Saiba mais: Consulta Financeira Expressa


Por GEDAF Editorial, 2026.

© GEDAF. Reprodução total ou parcial somente com citação da fonte e link para o conteúdo original.

Livro ensina estratégias de finanças inspiradas na Babilônia

novembro 2, 2024

Livro ensina estratégias de finanças inspiradas na Babilônia.

O livro Segredos da Prosperidade Babilônica: Transforme sua Vida Financeira, de Anton Deaze, explora o legado da Babilônia e analisa os princípios e as estratégias de finanças adaptadas à atualidade.

A obra contém conselhos práticos sobre a gestão e o planejamento financeiro, destacando o provérbio babilônico citado pelo autor:

O prudente acumula com trabalho e sabedoria; o descuidado vive à mercê dos outros.

Assurbanipal

A edição impressa com 120 páginas foi ilustrada com imagens em cores vívidas e destaques, proporcionando leitura fluida e agradável.

Conteúdo da obra

A obra aborda a gestão financeira das famílias, dos empreendedores e investidores em capítulos específicos:

1) Gestão Financeira para Famílias: descreve técnicas eficazes para eliminar dívidas e elaborar orçamentos com exemplos práticos. Também orienta sobre aplicativos, simuladores, plataformas de educação financeira e livros de referência.

2) Gestão Financeira para Empreendedores: discute as competências essenciais, como liderança e resiliência, variáveis de mercado e indicadores de custo e desempenho, com exemplos práticos. Também oferece dicas para evitar erros na gestão financeira dos negócios.

3) Planejamento e Investimento: cita as classes de ativos financeiros e como selecioná-los estrategicamente, de acordo com os objetivos das fases de vida. Apresenta exemplos de portfólios adequados a diferentes perfis de investidores, visando à diversificação dos risco, e o perfil do investidor brasileiro.

Esses temas são tratados de forma didática, com exemplos práticos. O objetivo é estimular o planejamento nas finanças pessoais e negócios, alicerçado em sólida educação financeira, alinhada aos princípios de prosperidade dos babilônios.

Bônus para leitores

Além do conteúdo diferenciado, o publicação oferece diversos bônus para os leitores, mediante cupons exclusivos em serviços e produtos na Loja GEDAF. Esses bônus valem somente para os primeiros 50 leitores que adquirirem o livro.

Segredos da Prosperidade Babilônica

  • Título: Segredos da Prosperidade Babilônica – Transforme sua Vida Financeira
  • Autor: Anton Deaze
  • Editora: GEDAF
  • Edição: 1a. (set. 2024)
  • Idioma: Português
  • ISBN: 978-6501158785
  • Formato: Brochura capa comum
  • Dimensões: 22,8 cm x 15,4 cm x 0,7 cm

Saiba mais

Confira o sumário e trechos do livro, disponíveis no link abaixo.

Degustação

Estratégia de economia e compras sustentáveis

novembro 13, 2023

O GEDAF preparou o roteiro para você obter maior economia e compras sustentáveis, incluindo guias educativos para baixar.

Conteúdo exclusivo para assinantes, informe seus dados de usuário ou faça cadastro para ter acesso.

Restrito para assinantes GEDAF

Informe seus dados ou cadastre-se no GEDAF para desbloquear o conteúdo!


Autor: Editorial GEDAF, publicado em 13.11.2023.

Finanças impactam a relação de casais

junho 12, 2023

As finanças impactam a relação de casais, sendo apontadas como a segunda causa de separação no Brasil.

Casais devem fazer o planejamento financeiro. No Brasil, é cada vez maior o número de casais que organizam suas finanças compartilhadas.

Constatações da Pesquisa Serasa

Pesquisa do Serasa, no início de junho de 2023, analisou os hábitos de 1.450 consumidores brasileiros sobre as finanças dos casais.

A pesquisa revelou que 60% dos casais fazem o planejamento mensal (60%), mas apenas 45% dos entrevistados conhecem o salário ou rendimento do parceiro.

A maioria dos entrevistados (40%) prefere dividir igualmente as despesas entre os parceiros, apenas 5% não ajudam nas finanças do casal.

Na organização das despesas, os casais preferem as seguintes opções: verificar a fatura do cartão de crédito (27%); consultar o extrato online da conta bancária (22%); anotar entradas e saídas em caderno (21%); e fazer o controle por planilha eletrônica (20%).

A pesquisa revelou que a conta conjunta em bancos tem reduzida aceitação, apenas 15% dos casais utilizam essa opção.

Finanças impactam a relação de casais

Conforme a pesquisa do Serasa, 52% dos entrevistados concordam que a situação financeira impacta diretamente na relação amorosa, 30% são neutros em relação à afirmação (não concordam e nem discordam) e 18% discordam.

Os separados ou divorciados foram questionados sobre o principal motivo para o término da relação. Eles afirmaram que os problemas financeiros são o segundo item mais relevante (27%), após dificuldades na comunicação (41%).

O descontrole financeiro do casal afetou 19% do total de respondentes, os quais revelaram que seu nome foi negativado por causa do parceiro.

Assessoria financeira para casais

O GEDAF oferece assessoria para organizar e planejar as finanças pessoais e dos casais.

Esse serviço auxilia as pessoas a encontrarem alternativas para controlar as finanças, identificando desequilíbrios e oportunidades.

As orientações abrangem a gestão das finanças pessoais, investimentos, aquisição de bens, realização de projetos de vida, aposentadoria e sucessão familiar.

Campanha Mês dos Namorados 2023

No mês junho de 2023, os planos de assessoria do GEDAF estão em oferta com bônus de 25% – clique aqui.

Confira outros itens em oferta na Loja GEDAF, acesse o site www.lojagedaf.com.br.


Fonte: Pesquisa publicada pelo Serasa, consulta em 12.06.2023, referente a hábitos financeiros dos casais brasileiros.

6 Dicas práticas para fortalecer suas finanças

janeiro 28, 2023

Conheça 6 dicas práticas para fortalecer suas finanças pessoais, recomendadas pelo GEDAF.

A situação econômica do Brasil é desafiadora devido aos problemas persistentes de inflação, juros altos, endividamento das famílias e empresas, e desemprego.

Esse cenário adverso requer algumas medidas para proteger e cuidar das finanças pessoais.

1 – Faça o orçamento pessoal

Registre todas as suas despesas e receitas para entender sua situação financeira atual.

Identifique despesas desnecessárias e veja onde você pode cortar gastos.

Utilize caderno ou planilha eletrônica para lançar suas despesas e receitas mensais.

O aplicativo Sistema Newton desenvolvido pelo GEDAF oferece muitos recursos para auxiliar você a ter um orçamento bem feito.

2 – Poupe dinheiro

Reduza ou corte despesas supérfluas e desperdícios. Identifique gastos com tudo que você não utiliza e poderia reduzir ou cancelar.

Utilize o dinheiro poupado para pagar dívidas e aplicar parte dele em uma reserva de emergência.

É importante ter disciplina para poupar pequenas quantias todos os meses. Esse hábito ajudará a evitar dívidas desnecessárias no futuro.

3 – Reduza as dívidas

Priorize o pagamento de dívidas, especialmente aquelas com juros altos. Faça o planejamento para quitar as dívidas e siga-o rigorosamente.

Se possível, renegocie as dívidas para obter maior parcelamento ou a redução dos juros cobrados.

Procure honrar suas obrigações com os credores, demonstrando compromisso em cumprir o acordo realizado.

4 – Realize bons investimentos

Toda crise traz oportunidades de investimentos para quem tem melhores condições financeiras.

Investir em títulos públicos, fundos de investimento e outros ativos financeiros pode ser boa estratégia para proteger o seu dinheiro e aumentar sua renda.

No entanto, é importante fazer sua própria pesquisa antes de investir. Consulte um especialista em Finanças para orientá-lo(a) a escolher investimentos mais rentáveis.

5 – Seja proativo(a)

Não espere a crise econômica passar ou se agravar para cuidar de suas finanças. Comece a tomar medidas imediatas para melhorar sua situação financeira.

Muitas pessoas adiam as medidas necessárias, confiando na melhoria do mercado ou ganhos futuros. No entanto, essas expectativas raramente se concretizam, obrigando-as a contrair mais dívidas.

6 – Invista em educação financeira

É indispensável fazer planejamento financeiro e entender as opções de investimentos para proteger seu patrimônio.

Existem diversas fontes de informação disponíveis para aumentar seus conhecimentos sobre a organização das finanças pessoais.

Livros:

Como Organizar sua Vida Financeira” por Gustavo Cerbasi: o livro é considerado um clássico da educação financeira no Brasil e oferece a visão geral sobre como gerenciar suas finanças pessoais. Cebasi apresenta temas-chave para alcançar o equilíbrio das finanças e planejar seu futuro mais próspero: dívidas, despesas, bens, investimentos e planos para a aposentadoria.

Pai Rico, Pai Pobre: O que os ricos ensinam a seus filhos sobre dinheiro” por Robert T. Kiyosaki, edição atualizada de 20 anos. A questão não é ser empregado ou empregador, mas ter o controle do próprio destino ou delegá-lo a alguém. Neste livro substancial e visionário, Kiyosaki demonstra que o sistema educacional não prepara os jovens para o mundo que encontrarão depois de formados, oferecendo conhecimentos que a escola relega.

Segredos da Mente Milionária” por T. Harv Eker: o livro trata sobre como as crenças e atitudes sobre dinheiro podem afetar suas finanças e como mudá-las para alcançar a liberdade financeira. Eker mostra como substituir a mentalidade destrutiva – que você talvez nem perceba que tem – pelos “arquivos de riqueza”, 17 modos de pensar e agir que distinguem os ricos das demais pessoas.

O Investidor Inteligente” por Benjamin Graham: o livro clássico da análise de investimentos, fornece informações sobre como avaliar e investir em ações. Warren Buffett, o maior gestor de fundos do mundo, afirmou: “Se você tiver que ler um só livro sobre investimentos em toda a sua vida, que seja esse.” Graham mostra que todo investidor inteligente deve combinar educação financeira, pleno conhecimento de mercado e a visão de longo prazo.

Sites:

GEDAF (www.gedaf.com.br) : site especializado em educação financeira, oferece cursos e conteúdos para ajudar as pessoas a entender e gerenciar suas finanças.

Exame (www.exame.com.br) : um dos principais sites do Brasil que divulga notícias econômicas e financeiras, empresas e investimentos.

Infomoney (www.infomoney.com.br) : outro site de notícias econômicas e financeiras, mercado e investimentos.

Investing.com (www.investing.com) : site internacional especializado em finanças e investimentos, notícias, análises e ferramentas para ajudar as pessoas a tomar decisões de investimento.

Esses são apenas alguns exemplos de livros e sites para ajudar a melhorar sua educação financeira.

É fundamental ler e estudar regularmente para se manter bem informado(a) e tomar decisões financeiras mais conscientes.

Autor: GEDAF, publicado em 28.01.2023, Esp. Fin. Rone Antônio de Azevedo.

Leia também

GEDAF lança Guia Prático de Finanças Pessoais

Dicas Financeiras GEDAF #01 Troca de Celular

Conheça 7 novas regras para consórcios no Brasil

janeiro 28, 2023

Conheça 7 novas regras do Banco Central (BC) para grupos de consórcios no Brasil que serão aplicadas às administradoras e participantes dessa modalidade de crédito a partir de 2024.

1 – Informações mínimas do contrato

As informações mínimas que devem constar obrigatoriamente no contrato de participação em grupo de consórcio por adesão, devem incluir:

  • os procedimentos e os prazos a serem observados pela administradora de consórcio ou pelo consorciado para os diversos procedimentos operacionais;
  • discriminar valores nominais e percentuais relativos à prestação inicial a ser paga pelo consorciado e seus diversos componentes (parcelas de fundo comum e de reserva, taxa de administração e prêmio de seguro, quando houver).

O propósito é evidenciar os direitos e os deveres das partes contratantes.

2 – Dispensa de registro em cartório para os regulamentos

O Banco Central retirou a exigência de os regulamentos dos grupos de consórcio serem registrados em cartório.

Os regulamentos devem estar disponíveis nos sites das administradoras de consórcios.

3 – Formação de grupos com crédito reajustável

Será permitida a formação de grupos de consórcio em que o valor do crédito a ser concedido ao consorciado contemplado seja fixado em montante nominal.

A correção desse valor será periódica e baseada em índice de preço ou indicador previamente definido em contrato.

4 – Avaliação do ingressante no grupo de consórcio

A avaliação da capacidade de pagamento do consorciado ingressante deverá ocorrer no momento de sua adesão ou readmissão ao grupo e na contemplação, e do novo consorciado, nos casos de cessão de cotas a terceiros.

5 – Guarda da documentação por 5 anos

A documentação comprobatória da avaliação deve ser guardada pela administradora por, pelo menos, cinco anos, facilitando o acesso do BC.

6 – Inadimplência limitada a três parcelas consecutivas

O prazo máximo de inadimplência de consorciado será limitado a três vencimentos consecutivos, a partir do qual o participante será excluído do grupo.

Atualmente não há prazo regulamentar definido, sendo padronizados os diversos prazos adotados pelas administradoras.

7 – Assembleias presenciais ou virtuais

As assembleias gerais de consorciados poderão ser realizadas de forma presencial ou virtual.

As administradoras devem informar previamente aos consorciados o dia, a hora e o local das mesmas e as formas de participação.

Prazo de adequação às novas regras de consórcios

As mudanças sobre a constituição e o funcionamento de grupos de consórcios estão na Resolução BCB nº 285, editada em 19 de janeiro de 2023.

Quem pretende participar de consórcios deverá observar as novas regras que entrarão em vigor no dia 1º de janeiro de 2024.

Dessa forma, haverá bastante tempo para o setor e os consumidores se adequarem às novas diretrizes.

O Banco Central é responsável pela normatização, autorização, supervisão e controle das atividades do sistema de consórcios, promovendo eficiência e solidez das administradoras por meio do cumprimento da regulamentação específica.

Leia a íntegra da Resolução BCB nº 285/2023 – clique aqui.

Fonte: Banco Central do Brasil, publicado em 19.01.2023.

Conta gov.br unificará em 2023 acesso a dados financeiros

novembro 3, 2022

A partir de 1º de fevereiro de 2023 os dados financeiros do cidadão serão acessados exclusivamente na sua conta gov.br.

Atualmente, esses dados estão disponíveis no sistema Registrato do Banco Central do Brasil (BC). Esse sistema permite consultar informações gratuitas sobre empréstimos e dívidas com bancos e órgãos públicos, cheques devolvidos, contas, chaves Pix e operações de câmbio.

A conta gov.br é a mesma conta que o cidadão já utiliza para acessar nos sistemas do BC e nos demais serviços eletrônicos do governo.

A alteração foi implementada conforme a Resolução BCB nº 245, publicada em 14 de setembro de 2022.

Essa mudança pretende unificar o acesso da sociedade a todos os serviços do Governo Federal, trazendo mais comodidade para o cidadão.

Sistema Registrato continuará ativo até a mudança

A descontinuidade do acesso ao Registrato ocorrerá apenas em fevereiro de 2023. Assim, os usuários desse sistema que ainda não possuem a conta gov.br terão tempo suficiente para se cadastrarem.

O cadastro na conta gov.br é gratuito e pode ser realizado a qualquer tempo de forma rápida e simples – clique aqui.

O Banco Central vai realizar ações de comunicação para informar a população sobre a substituição do Registrato pela conta gov.br.

Saiba mais sobre o Registrato – clique aqui.

Usuários preferem usar a conta gov.br

Os usuários estão preferindo a conta gov.br para acessar os sistemas do Banco Central, mesmo havendo outras opções disponíveis.

Entre fevereiro e junho de 2022, a conta gov.br foi utilizada em 97% dos acessos ao Fale Conosco, em 94% no Protocolo Digital e 82% no Registro Declaratório Eletrônico – Investimento Estrangeiro Direto.

O acesso ao Registrato exclusivamente por meio da conta gov.br é parte das medidas do BC para a inclusão digital, melhorar o controle e a segurança das informações pessoais.

Fonte: Banco Central do Brasil, publicada em 14/09/2022.

GEDAF Planejamento Financeiro - Planos

Como investir seu dinheiro para usufruir dele com maior qualidade de vida? Organize suas Finanças!

O GEDAF auxilia as pessoas a encontrarem soluções para controlar melhor as finanças pessoais, identificando desequilíbrios financeiros.

Recomendado para autônomos, profissionais liberais, empregados, empreendedores, aposentados que precisam cuidar das finanças ou estão com dificuldades.

Orientações para melhorar a gestão das finanças pessoais, investimentos, aquisição de bens, realização de projetos de vida, aposentadoria e sucessão familiar.

Saiba mais!

Endividados no Brasil aumentam para 79,3% em setembro

outubro 11, 2022

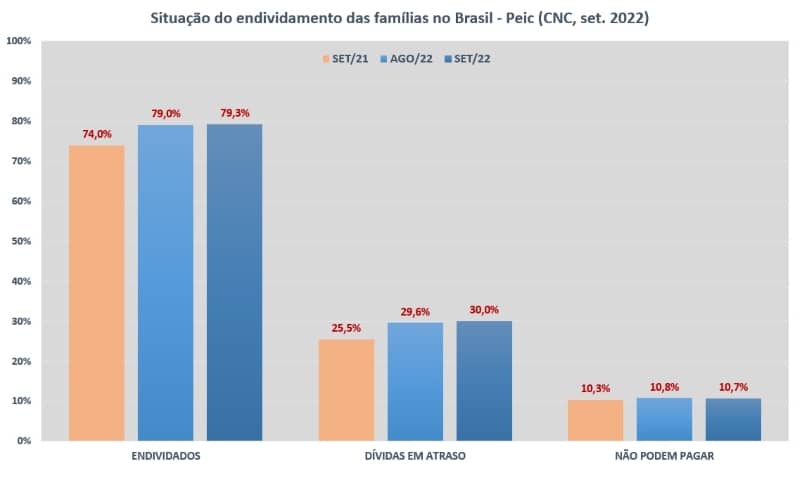
Endividados no Brasil aumentam para 79,3% em setembro de 2022.

Os resultados foram apresentados na última Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), realizada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC).

O endividamento é o percentual de consumidores que realizam financiamento de imóveis, veículos, empréstimos e cartão de crédito. O índice de inadimplência corresponde ao percentual de consumidores que possuem dívidas e não terão condições de cumpri-las.

Os dados da Peic são coletados mensalmente em todas as capitais dos Estados e no Distrito Federal, com aproximadamente 18 mil consumidores.

Endividamento Famílias no Brasil - CNC / Peic Set. 2022

Fonte: CNC / Peic Set. 2022

Esse é o terceiro aumento em 2022 do endividamento das famílias. Houve aumento de 0,3% em relação a agosto, no qual o endividamento foi 79,0%.

Em contrapartida, o incremento mensal de endividados desacelerou para 0,3%, o menor desde abril neste ano. Em relação a setembro do ano passado, o incremento também desacelerou para 5,3%, a menor oscilação desde julho de 2021.

Perfil do endividamento

O endividamento entre as mulheres aumentou 0,9%, de agosto a setembro de 2022, de 80,0% para 80,9%, enquanto permaneceu praticalmente inalterado entre os homens, de 78,3% para 78,2%.

No intervalo de um ano, as mulheres também contrataram mais dívidas do que os homens (+5,9% e +5,1%, respectivamente), principalmente no cartão de crédito e cheque especial.

Entre agosto e setembro de 2022, o endividamento das famílias com renda até 10 SM (R$ 12.120,00) aumentou de 79,9% para 80,3%, enquanto nas famílias com maior renda permaneceu estável em 75,9%. No histórico da Peic, esta é a primeira vez que o endividamento dos consumidores de menor renda superou 80%.

Comparando o mês setembro em 2021 e 2022, o endividamento aumentou para ambos os grupos. Nas famílias com menor renda, o endividamento cresceu 7,0%, de 75,3% para 80,3%. Nas famílias com maior renda aumentou 5,0%, passando de 68,9% para 75,9%.

Modalidades de endividamento

As fontes de endividamento que mais cresceram em um ano, de setembro de 2021 a setembro de 2022, são as seguintes:

  • Cartão de crédito (+1,0%): 84,6% a 85,6%
  • Carnês de loja (+0,6%): 18,8% a 19,4%
  • Cheque especial (+0,6%): 4,6% a 5,2%

Nas dívidas diretas com o varejo, o endividamento nos carnês de loja vem crescendo desde maio deste ano. O total de famílias com dívidas na modalidade alcançou 19,4% em setembro, ficando no mesmo patamar de agosto.

Porém, a proporção de endividados nos carnês com até 10 SM de rendimentos atingiu o maior nível desde fevereiro (20,1%) e agosto (+0,3%). Isso evidencia que os consumidores com menor renda estão buscando opções de crédito mais baratas diante da elevação dos juros.

As taxas de juros nas linhas crédito para pessoas físicas subiram 13,5% em um ano, de acordo com o Banco Central, alcançando 53,9%. Nesse contexto de juros muito elevados, as famílias de menor renda seguem enfrentando desafios na gestão de seus orçamentos mensais.

Mais famílias com dívidas atrasadas

Em setembro de 2022, o total de consumidores que atrasaram o pagamento de dívidas, alcançando o novo recorde de 30% do total de famílias no País. O indicador aumentou 0,4% em relação à agosto e 4,5% em um ano, o maior aumento anual desde março de 2016.

Em contrapartida, entre agosto e setembro, houve pequena queda dos endividados que afirmaram não ter condições de pagar as dívidas atrasadas e permanecerão inadimplentes, de 10,8% para 10,7%.

A redução foi maior para famílias com até 10 SM, de 13,0% para 12,9%, mas ainda está 0,7% acima do apurado em setembro no ano passado.

Considerações gerais

A retomada do mercado de trabalho, as políticas de transferência de renda e a queda da inflação geral nos últimos meses contribuem para aumentar a renda disponível.

Nos últimos cinco anos, o avanço do crédito oferecido no varejo é a origem do maior contingente de endividados no Brasil, especialmente o crediário próprio.

Contudo, o orçamento das famílias de menor renda segue bastante comprometido com endividamento muito alto. Além disso, os juros elevados impactam as despesas financeiras associadas às dívidas.

Fonte: CNC. Peic Setembro de 2022.


Dicas do GEDAF

Cada vez mais será importante o consumidor estar atento e comparar opções de pagamento ao fazer compras no varejo.

O ideal é economizar e pagar à vista o produto, negociando bons descontos. Compras no cartão de crédito e carnês com maior número de parcelas têm juros embutidos, comprometendo a renda familiar por mais tempo.

As faturas dos cartões de crédito devem ser quitadas integralmente no seu vencimento, evitando a incidência de encargos com rolagem de dívidas.

Também é preciso reduzir o endividamento cortando ou adiando a aquisição de supérfluos ou de itens muito caros que impactam a renda familiar.

O controle do orçamento familiar deve ser realizado de forma disciplinada, revisado semanalmente.

Tenha maior clareza sobre a sua situação financeira!

GEDAF Assessoria Financeira - Consulta Online

Consulta Financeira com especialista do GEDAF, orientação sobre finanças pessoais.

  • conhecimento do perfil e da situação;
  • gestão patrimonial de bens, ativos e passivos financeiros;
  • controle de orçamento e planejamento;
  • rendas ativa e passiva;
  • disponibilidades para projetos e imprevistos;
  • sucessão familiar.

Saiba mais!

Cadastro Positivo bonifica condutores sem infrações

setembro 3, 2022

Cadastro Positivo de Condutores bonifica condutores sem infrações nos últimos 12 meses. Órgãos de trânsito e empresas privadas concederão benefícios fiscais e descontos.

A partir de setembro de 2022, os condutores podem se cadastrar no Registro Nacional Positivo de Condutores (RNPC) para recebe os seguintes benefícios:

  • descontos e isenção de taxas e tributos pelos órgãos governamentais;
  • condições diferenciadas para locação de veículos;
  • contratação de seguros; e
  • tarifas de pedágio e estacionamento.

Condutores interessados poderão se cadastrar no aplicativo Carteira Digital de Trânsito ou no portal de serviços da Secretaria Nacional de Trânsito – Senatran.

A inclusão no cadastro permitirá visualizar os dados dos condutores, qualquer cidadão poderá consultar o registro por meio do nome completo e CPF.

Regulamentação do Cadastro Positivo de Condutores

O Cadastro Positivo de Condutores está previsto no inciso XXI do artigo 19 Código de Trânsito Brasileiro, alteração introduzida pela Lei nº 14.071, de 2020.

A medida foi regulamentada na Resolução nº 975 do Conselho Nacional de Trânsito (Contran), publicada em 18 de julho de 2022.

O objetivo é incentivar condutores responsáveis que respeitam as leis de trânsito, contribuindo para redução de acidentes e fatalidades.

Além dos órgãos governamentais, as entidades privadas também poderão oferecer benefícios a quem respeita as leis de trânsito.

A alíquota e forma de aplicação dos benefícios serão definidas pelo órgão ou entidade privada. O Detran de Mato Grosso do Sul, por exemplo, concederá 20% de desconto na renovação da carteira de habilitação ao condutor positivo, a partir de 2023.

Receberão benefícios somente os condutores cadastrados que não se enquadrarem em alguma das seguintes situações:

  • cometer uma infração nos últimos 12 meses;
  • receber sanção da suspensão do direito de dirigir;
  • Carteira Nacional de Habilitação cassada ou com validade vencida há mais de 30 dias; ou
  • estiver cumprindo pena privativa de liberdade.

Fonte: Agência Nacional de Notícias, acesso em 02.09.2022.


Utilize a ferramenta APR para gerenciar riscos ocupacionais!

O GEDAF desenvolveu a Análise Preliminar de Riscos – APR em planilha Excel para facilitar o inventário de riscos ocupacionais e planejamento de intervenções nos processos de trabalho.

Configurada no formato de relatório pronto para impressão A4. Contém os formulários Levantamento e Avaliação (1) e Plano de Ação do Gerenciamento de Riscos (2).

Consulte a descrição das funcionalidades na seção Detalhes do Produto, acesse a página de divulgação – Clique Aqui.

GEDAF Planilha APR 2.0

GEDAF Planilha APR 2.0