Pesquisa com 3.500 consumidores aponta mudanças no pós-pandemia

julho 20, 2020

Pesquisa com 3.500 consumidores aponta mudanças significativas de comportamento e expectativas do cliente de varejo no pós-pandemia.

A pesquisa foi realizada pela empresa Salesforce junto a consumidores na Alemanha, Austrália, Brasil, Canadá, Estados Unidos, França e Reino Unido. As entrevistas ocorreram em sucessivas ondas, de 1º de maio a 2 de julho de 2020.

O objetivo é compreender melhor os novos comportamentos de compra, necessidades e expectativas redefinidas nos últimos meses. A partir desse levantamento será possível estabelecer novas perspectivas para o varejo no pós-pandemia.

Devido ao impacto econômico da pandemia de Covid-19, poucos setores passam por desafios tão grandes quanto o varejo. Nesse cenário, os varejistas precisam rever suas operações para interagir com consumidores que seguem vulneráveis à infecção.

Conheça os resultados para os consumidores no Brasil, obtidos no levantamento realizado entre 14 e 15 de maio de 2020.

Varejo tradicional precisa conquistar confiança do cliente

Apesar da reabertura progressiva de negócios em algumas cidades pelo país, grande parte dos consumidores no Brasil segue cautelosa sobre compras presenciais em lojas físicas.

A pesquisa apontou que 72% dos consumidores reduziram a frequência de compra nas lojas físicas em relação ao período antes da pandemia.

Em relação às medidas para retomar o comportamento normal de compras em lojas tradicionais, os consumidores brasileiros relataram as seguintes necessidades pessoais:

  • 72% exigem Equipamento de Proteção Individual (EPI) para os colaboradores;
  • 64% esperam medidas de distanciamento social;
  • 57% demandam o uso de EPIs para os clientes da loja; e
  • 48% aguardam a disponibilidade de vacina para o Covid-19.

Os consumidores no Brasil esperam que as lojas físicas contribuam para sua proteção da seguinte forma:

  • 76% esperam que as lojas respeitem as medidas de distanciamento social;
  • 75% desejam a expansão das medidas para limpeza e sanitização do espaço;
  • 73% esperam por álcool em gel; e
  • 51% desejam horários diferenciados para grupos vulneráveis.

A pesquisa comprova que as empresas com operações em lojas físicas devem investir mais na proteção à segurança e saúde dos consumidores e trabalhadores. Esse investimento é necessário, independentemente de o varejo utilizar mais o comércio eletrônico ou testar modelos de negócio alternativos com outras formas de se conectar com os clientes.

Mudanças persistentes no comércio eletrônico

No Brasil, 90% dos consumidores confirmam que estão mais propensos a comprar online produtos essenciais mesmo depois que diminuir a ameaça da Covid-19.

Portanto, a migração dos consumidores para o comércio eletrônico deverá trazer efeitos duradouros após a pandemia.

Essa intenção de compras se reflete também nas próximas datas festivas, mediante comparação ao ano passado, sendo evidenciada pelas seguintes estatísticas:

  • 60% dizem estar mais interessados em realizar compras online do que antes;
  • 65% afirmam estar mais interessados em realizar compras por meio de aplicativos do que antes da pandemia;
  • 24% apontam que estão com mais vontade de fazer compras em lojas tradicionais do que antes.

Responsável

A Salesforce Research, divisão de pesquisa da Salesforce, faz levantamentos sobre como consumidores e a força de trabalho lida com a pandemia de Covid-19.

A pesquisa permite analisar gráficos e filtros por demografia, geografia ou tema pesquisado, incluindo Futuro do Trabalho, Experiência do Colaborador e Comércio.

Clique aqui para acessar os recursos de consulta do banco de dados.

Fonte: Salesforce Reseach, acesso em 20 jul. 2020.

Dicas Financeiras GEDAF #02 Educação dos Filhos

maio 10, 2020

Dicas Financeiras GEDAF #02 oferece orientações sobre a educação dos filhos.

Nesta data especial, o GEDAF cumprimenta as Mães! Parabéns por se dedicarem ao Sucesso dos seus filhos!

Gostamos muito de ajudar as mães na sua principal missão de educar e cuidar bem dos filhos.

Por isso, compartilhamos este informativo especialmente em homenagem a elas.

1 – Evitar gastos com festas sofisticadas e viagens especiais para crianças pequenas

Festas bem produzidas em ambientes sofisticados para comemorar o aniversário de crianças pequenas costumam ter custo bastante elevado. Geralmente, exigem muita dedicação dos pais para sua organização e divulgação.

Contudo, essas comemorações impactam muito pouco no desenvolvimento e nas boas recordações das crianças com pouca idade. Estudos da Psicologia demonstram que é bastante reduzida nossa capacidade de reter memórias de experiências específicas até os 3 anos de idade, razão pela qual essa ausência é denominada amnésia infantil.

A recomendação também pode ser estendida ao planejamento de viagens caras aos parques temáticos da Disney ou outros lugares especiais no exterior.

Assim, os pais devem evitar gastos com eventos e passeios nos quais as crianças não lembrarão quando se tornarem adultas ou terão pouco impacto em seu desenvolvimento.

É preferível investir em momentos de lazer simples e agradáveis junto da família, pois trarão maior alegria às crianças. Exceto os casos em que esses eventos reflitam o desejo ou necessidade dos pais em apresentar a criança ao grupo social, o ideal é fazer essas comemorações ou viagens após os 3 anos.

2 – Recusar pedidos de crianças para atender seus caprichos

É natural crianças fazerem pedidos aos pais quando a família vai às compras. Contudo, os pais devem recusar, exceto se houver real necessidade e não comprometer o orçamento familiar.

A pior abordagem dos pais é agradar os filhos sob o pretexto de “dar aquilo que não teve na sua infância”. Pais não devem se sentir culpados ao recusarem os pedidos, evitando compensar dificuldades financeiras no passado. Faz parte do seu papel educador dizer “Não”.

Infelizmente, a conduta omissa de vários pais deixa seus filhos com a expectativa de sempre serem atendidos. Mais tarde, esse mau costume poderá levá-los a se tonarem adultos incapazes de lidar com as rejeições.

A boa educação financeira das crianças orienta a valorizar o dinheiro dos pais, evitar compras desnecessárias e planejar gastos conforme o orçamento da família.

Não é recomendado levar crianças pequenas a supermercados e lojas, pois podem constranger com seu choro ou birra. A partir dos 5 anos, as crianças podem ser convidadas pelos pais desde que participem na elaboração da lista de compras.

É importante envolver as crianças nesse processo para perceberem os produtos essenciais e supérfluos às necessidades da família. Pais podem permitir sugestões de itens para compra, tais como biscoitos, doces e brinquedos, mas sempre dentro do orçamento fixado.

No local de compras, caso a criança peça produtos fora da lista combinada, os pais devem ser enérgicos ao negarem, mantendo-se fiéis ao planejado. Essa disciplina é fundamental para a criança entender a importância do orçamento.

Deve-se também evitar presentear fora das datas especiais: aniversário, Dia das Crianças e Natal. É preciso ensinar as crianças a suportarem a espera, mantendo a expectativa.

Dar aos filhos tudo o que eles pedem contribui para se transformarem em adultos relapsos com o dinheiro, o planejamento de objetivos e a disposição de lutar por eles.


Quer mudar seus hábitos de consumo e melhorar sua educação financeira?

(*) Conheça o programa Assessoria Financeira Pessoal – clique aqui para descobrir os benefícios.


3 – Não sobrecarregar os filhos com atividades extracurriculares

Além do custo alto para a família, preencher a agenda das crianças com diversas atividades paralelas à escola poderá causar-lhes enorme privação da infância e prejudicar seu desenvolvimento.

Pais não deveriam transferir para os filhos seus próprios projetos de vida. É saudável envolver crianças em práticas esportivas, aprendizado de habilidades musicais ou físicas ou idiomas estrangeiros. Contudo, é preciso cautela para não transformar crianças em vítimas do desejo dos seus pais que sonham em fazê-las campeãs ou gênios precoces em alguma atividade.

A infância precisa ser respeitada enquanto tempo sagrado para aprendizagem lúdica, habilidades sociais e desenvolvimento da personalidade. Assim, é preocupante a conduta de alguns pais que obrigam seus filhos a fazerem diversas atividades paralelas para se tornarem mais competitivos no mercado de trabalho.

Crianças devem ter o direito de escolher e fazer atividades livres que mais gostam. Elas podem manifestar interesse por alguma atividade na qual desejem desenvolver seus talentos.

Pais precisam ficar atentos aos sinais dos filhos sobre preferências específicas. Em alguns casos será preciso esperar mais tempo até a criança crescer e ter maior aptidão para fazer certas atividades. Nem sempre começar muito cedo é vantajoso, pois a criança poderá desistir.

O investimento em cursos de idiomas estrangeiros, instrumentos musicais, esportes ou hobbies é recomendado desde que as crianças não fiquem sobrecarregadas ao extremo. Seu tempo de estudar, brincar e relacionar com familiares deve ser respeitado.

Evidentemente, o custo financeiro dessas atividades paralelas é significativo e precisa ser bem analisado antes de ser incluído no orçamento da família.

Caso contrário, além de comprometer o orçamento familiar, os pais estarão contribuindo para que seus filhos sejam adultos frustrados e problemáticos.

Recomendação final do GEDAF

Educar os filhos sobre o orçamento familiar, respeitar seu tempo de infância e promover lazer agradável com a família.


Fonte:

AZEVEDO, Rone Antônio. Dicas Financeiras GEDAF, publicado em 10/05/2020. GEDAF: 2020. Proibida reprodução sem citação completa do artigo.

Leia também:

Dicas Financeiras GEDAF #01 Troca de Celular

Pesquisa constata que 79% dos adultos não foram educados sobre finanças na infância

abril 29, 2020

Pesquisa constata que 79% das pessoas adultas entrevistadas não receberam educação financeira na infância, até 12 anos de idade.

A pesquisa foi contratada pelo C6 Bank e realizada pelo Ibope Inteligência. Os pesquisadores entrevistaram 2.000 pessoas das classes A, B e C, brasileiros maiores de 16 anos, com acesso à internet. A margem de erro dos resultados é 2% (dois porcento).

As classes sociais adotadas nesse tipo de pesquisa são baseadas na renda familiar em Salários Mínimos (SM), conforme os seguintes intervalos:

  • A (10 a 20 SM – R$ 10.450,00 a R$ 20.900,00);
  • B (4 a 10 SM – R$ 4.180,00 a R$ 10.450,00);
  • C (2 a 4 SM – R$ 2.090,00 a R$ 4.180,00).

Resultados e constatação da pesquisa Ibope/C6 Bank

  • 21% dos entrevistados receberam orientação sobre finanças na infância (até 12 anos);
  • 38% aprenderam noções de finanças na adolescência (dos 12 aos 17 anos);
  • 27% tiveram contato com o assunto na juventude (dos 12 aos 24 anos); e
  • 14% aprenderam finanças pessoais na fase adulta (acima dos 25 anos).

A pesquisa mostrou que a classe C, famílias com menor renda, adquire noções financeiras mais tardiamente – apenas 19% dos seus entrevistados conheceram esse assunto na infância. Nas classes B e A, essa proporção aumenta para 22% e 36%, respectivamente.

A prática de abordar o assunto sobre finanças entre adultos da mesma família também reflete as diferenças de renda familiar: 51% das pessoas na classe C conversam frequentemente sobre gastos com outros adultos em casa, enquanto essa proporção aumenta para 59% na classe B e 76% na classe A.

Contudo, a maioria dos entrevistados declarou que informa as crianças da família sobre assuntos financeiros.  Cerca de 77% dos entrevistados afirmaram que compartilham situações de dificuldade financeira com os filhos em casa, explicando-lhes os motivos para economizar.

Desafios da educação financeira no Brasil

Em 2017, o Ministério da Educação aprovou a introdução da educação financeira no currículo do Ensino Fundamental, tornando-se obrigatória nas escolas nacionais a partir de 2020. Essa temática sobre comportamento e práticas para o consumo deverá ser abordada nas disciplinas Língua Portuguesa, Língua Inglesa, Matemática, Geografia e História.

No entanto, o país enfrenta problemas crônicos de preparação dos professores e adaptação das escolas ao novo contexto para levar adiante essa missão. O Brasil está posicionado em 68º lugar no ranking mundial de conhecimentos financeiros, considerando 148 países. O levantamento foi realizado em 2016 pelo Banco Mundial e o Centro Global para a Excelência do Alfabetismo Financeiro da Universidade George Washington, dos Estados Unidos.

A educação financeira requer a discussão sobre comportamentos e hábitos de consumo, transcendendo as noções básicas de matemática financeira disseminadas em muitos programas escolares, tais como taxas de juros e inflação de preços.

O GEDAF Finanças e Empreendedores continuará a contribuir e incentivar os educadores brasileiros nessa nobre missão.

Quer melhorar sua educação financeira?

Clique aqui para conhecer nossos programas de assessoria pessoal.


Fonte:

C6 Bank. Pesquisa Ibope/C6 Bank revela que apenas 21% dos brasileiros tiveram educação financeira na infância. Blog C6 Bank, publicado em 27 abr. 2020.

Receita lança guia sobre medidas tributárias após pandemia

abril 22, 2020

Receita Federal lançou o guia “Perguntas e Respostas” sobre medidas editadas a partir de março de 2020 para reduzir o impacto econômico da pandemia do coronavírus.

O guia esclarece as diversas mudanças nos tributos a serem recolhidos por empresas e questões sobre a declaração de rendimentos das pessoas físicas.

Temas abordados no guia

1) Prorrogação do vencimento de tributos apurados por dentro no âmbito do Simples Nacional – Resolução do Comitê Gestor nº 154, de 3 de abril de 2020.

2) Redução a zero de alíquotas do IOF sobre operação de crédito – Decreto nº 10.305, em 1º de abril.

3) Redução a zero das alíquotas de IPI sobre produtos específicos – Decretos nº 10.285, de 20 de março, e nº 10.302, de 1º de abril.

4) Alteração dos prazos de entrega das declarações de ajuste anual das pessoas físicas, do espólio e de saída definitiva – Instruções Normativas nº 1930, de 1º de abril, e nº 1934, de 7 de abril.

5) Prorrogação do prazo de recolhimento de tributos federais – Portaria ME nº 139, de 3 de abril, alterada pela Portaria ME nº 150, de 7 de abril.

6) Simplificação do despacho aduaneiro de mercadorias importadas destinadas ao combate da Covid-19 – Instruções Normativa nº 1.927, de 17 de março, e nº 1.929, de 27 de março.

Acesso ao guia

O guia consolidado com esclarecimentos sobre as medidas tributárias está disponível no site da Receita Federal.

Clique aqui para acessar.

Dicas Financeiras GEDAF #01 Troca de Celular

abril 20, 2020

Você costuma trocar seu aparelho celular quando é lançada nova versão com mais recursos?

Agradecemos se puder responder nossa enquete sobre hábitos de consumo dos leitores do site GEDAF.

[socialpoll id=”2629019″]

Dicas Financeiras do GEDAF analisou o hábito de consumo da troca de aparelho celular com maior frequência.

O GEDAF fez simulações financeiras e concluiu que esse hábito pode custar muito dinheiro para o consumidor.

A análise financeira apresentada neste artigo é baseada em dados reais do programa assistido de finanças*, cliente designada pelo nome fictício Rose.

1 – Descrição do estudo de caso

Os três aparelhos celulares novos (A1, A2, A3) foram adquiridos em 2017, 2018 e início de 2020, sendo todos modelos da linha superior de grande marca no mercado.

Após anunciar, Rose conseguiu revender seus dois celulares mais antigos em 2019 (A1) e 2020 (A2), abatendo parcialmente os custos de aquisição.

As datas e valores de compra e revenda dos aparelhos são mostrados na coluna “Valor Corrente” do Quadro 1, abaixo.

Quadro 1 – Histórico de troca de aparelhos celulares

Comparativo hábitos de consumo troca de celular (GEDAF, 2020)

Comparativo hábitos de consumo (GEDAF, 2020)

Portanto, no período de três anos, Rose desembolsou o total de R$ 7.479,00 (valor negativo), em valores correntes ou brutos.

Abatido o atual aparelho celular de Rose (A3), haveria o prejuízo acumulado de R$ 3.379,00, saldo residual em 19/04/2020.

Isso demonstra que mesmo revendendo os aparelhos antigos, Rose teria que arcar com essa diferença acumulada nas sucessivas trocas.

2 – Investimento nos celulares com valor corrigido

Para apurar o saldo residual corrigido, o GEDAF realizou a simulação considerando a correção monetária pelo índice DI (Depósito Interbancário).

Esse índice é utilizado como referência de rentabilidade para fundos de renda fixa baseados no CDI, títulos negociados entre bancos.

Verificando a coluna”Valor Corrigido” no Quadro 1, Rose teria, efetivamente, desembolsado R$ 8.510,00 (negativo) mas sucessivas trocas.

Descontando, então, o valor desembolsado no atual aparelho celular (A3), Rose acumulou o prejuízo de R$ 4.421,66, devidamente atualizado pelo DI.

Assim, existe a diferença de R$ 1.042,66 entre os saldos residuais corrente e corrigido, representando perda financeira de 30,9%.


Quer mudar seus hábitos de consumo e melhorar sua educação financeira?

(*) Conheça o programa Assessoria Financeira Pessoal – clique aqui para descobrir os benefícios.


3 – Simulação financeira com troca de celular a cada três anos

Para fins de comparação, foi realizada nova simulação considerando, dessa vez, a troca de aparelho somente após três anos de uso (A1 e A3).

Os resultados da simulação com aplicação de 98% do índice DI são mostrados no Quadro 2, abaixo:

Quadro 2 – Opção de troca de aparelhos celulares a cada três anos

Comparativo hábitos de consumo troca de celular (GEDAF, 2020)

Comparativo hábitos de consumo (GEDAF, 2020)

Descontando o atual aparelho celular (A3), Rose teria acumulado o prejuízo de R$ 2.563,70, corrigido pelo índice DI.

Assim, na segunda opção, há a diferença de R$ 763,70 entre os saldos residuais corrente e corrigido, perda financeira de 42,4%.

4 – Conclusão e Recomendações

O estudo de caso do GEDAF aplicado à situação real de troca anual de aparelhos celulares demonstrou que esse hábito gera prejuízo significativo.

Na opção de troca de celular a cada três anos, a perda financeira foi reduzida de R$ 4.421,66 para R$ 2.563,70, economia de 40%.

Os aparelhos avaliados neste estudo são da linha superior do mesmo fabricante, considerados os melhores da sua categoria quando foram lançados.

Mesmo quando o usuário revende seus aparelhos antigos, não consegue abater os custos de aquisição dos novos aparelhos.

Celulares, assim como os demais dispositivos eletrônicos, sofrem grande desvalorização após mais de um ano em utilização.

O estudo foi realizado com o índice DI, mas simulações com outros indicadores obtiveram resultados próximos na comparação entre opções.

A recomendação final desta dica financeira do GEDAF é:

Evitar a troca contínua de aparelhos celulares, verificando sempre se novos recursos tecnológicos são realmente necessários.


Fonte:

GEDAF Finanças e Empreendedores, publicado em 20/04/2020. Simulações realizadas pelo analista financeiro Rone Antônio de Azevedo. Proibida reprodução sem citação completa do artigo.

Enquete avalia preferências de consumidores para abastecimento de veículos

abril 10, 2020

O GEDAF lançou nova enquete sobre preferências de consumidores para abastecimento de veículos. A enquete poderá ser respondida até 20 de abril de 2020, bastando selecionar as alternativas no painel abaixo.

É permitido apenas uma resposta por pessoa, sendo possível alterar a alternativa escolhida após aguardar o prazo de uma hora. Agradecemos sua participação nesta enquete!

Divulgação dos resultados

Se você deseja conhecer técnicas de controle para organizar seu planejamento financeiro, após responder a enquete, cadastre gratuitamente para receber nosso informativo.

Quero receber a Newsletter

Os resultados serão divulgados aos assinantes da Newsletter e nas redes sociais (Instagram, Facebook e LinkedIn).

Cadastro no Auxílio Emergencial para trabalhadores informais

abril 7, 2020

O Auxílio Emergencial é o benefício financeiro destinado aos trabalhadores informais, microempreendedores individuais (MEI), autônomos e desempregados. Seu objetivo é fornecer proteção e subsistência no período de enfrentamento à crise causada pela pandemia do coronavírus.

A lei nº 13.982, publicada em 02 de abril de 2020, estabeleceu o pagamento da renda básica emergencial no valor R$ 600 a trabalhadores informais, autônomos e sem renda fixa, durante a crise provocada pela pandemia do coronavírus. A lei foi sancionada pelo presidente Jair Bolsonaro após aprovação no Congresso Nacional.

O pagamento do benefício será feito durante três meses (três parcelas), cuja operacionalização ficará sob responsabilidade dos bancos públicos federais Caixa Econômica Federal, Banco do Brasil (BB), Banco da Amazônia (Basa) e Banco do Nordeste (BNB), além de casas lotéricas.

O recebimento do auxílio emergencial está limitado a dois membros da mesma família. O auxílio poderá ser dobrado, R$ 1,2 mil, nos casos de pessoas na condição de mães solteiras.

O pagamento será autorizado após o cruzamento de dados para definir quem tem direito ao benefício.

Requisitos para receber o auxílio emergencial

Para ter acesso ao auxílio emergencial, a pessoa deve cumprir, ao mesmo tempo, os seguintes requisitos:

1) Maior de Idade: ser maior de 18 anos de idade;

2) Não ter emprego formal: destinado exclusivamente para trabalhadores autônomos com rendas informais;

3) Não ser beneficiário: não receber benefício previdenciário ou assistencial, seguro-desemprego ou de outro programa de transferência de renda federal que não seja o Bolsa Família;

4) Renda familiar: renda familiar mensal per capita (por pessoa) de até meio salário mínimo (R$ 522,50) ou renda familiar mensal total (tudo o que a família recebe) de até três salários mínimos (R$ 3.135,00);

5) Rendimentos tributáveis: não ter recebido rendimentos tributáveis, no ano de 2018, acima de R$ 28.559,70;

6) Atividades permitidas: microempreendedor individual (MEI) ou ser contribuinte individual ou facultativo do Regime Geral de Previdência Social (RGPS) ou ser trabalhador informal inscrito no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico);

7) Renda média: ter cumprido o requisito de renda média até 20 de março de 2020.

Importante:

Quem recebe Bolsa Família poderá receber o auxílio emergencial, desde que seja mais vantajoso. Neste período o Bolsa Família ficará suspenso.

Quem estava no Cadastro Único até o dia 20/03/2020, e se atender as regras do programa, receberá o auxílio sem precisar se cadastrar no site da Caixa Econômica Federal.

As pessoas que não estavam no Cadastro Único até 20/03/2020, mas que têm direito ao auxílio poderão se cadastrar no site da Caixa.

Funcionários públicos, concursados ou temporários, não terão direito ao benefício, pois não se enquadram em nenhuma das categorias permitidas.

Cadastramento dos beneficiários

A inscrição poderá ser realizada no site da Caixa Econômica Federal auxilio.caixa.gov.br ou pelo aplicativo CAIXA|Auxílio Emergencial.

Os usuários de celular de qualquer marca, exceto iPhone, devem baixar o aplicativo “Caixa|Auxílio Emergencial” na Play Store. Os usuários de iPhone devem baixar o aplicativo na App Store.

Antes de baixar o aplicativo, conferir se é realmente da Caixa Econômica Federal, ver indicação na imagem abaixo. Existem outros aplicativos não oficiais com nomes semelhantes.

Se você estiver lendo esta notícia em celular, baixa a versão do aplicativo na Play Store.

APP Caixa - Auxílio Emergencial

APP “Caixa | Auxílio Emergencial” (disponível na Play Store)

Depois de fazer o cadastro, o acompanhamento sobre a liberação do auxílio emergencial poderá ser consultado no próprio site ou aplicativo.


Fonte: EBC Brasil / Caixa Econômica Federal, acesso em 07.04.2020

Finlândia investe em educação financeira para combater endividamento

fevereiro 16, 2020


Finlândia investe em educação financeira para combater endividamento crescente da população. Filandeses endividados alcançam 7% no país.

Número de finlandeses endividados aumentou 30% entre 2000 e 2019, passando de 295 mil a 380 mil – ver gráfico abaixo.

Gráfico Endividamento Finlandeses (2000-2019)

Gráfico Endividamento Finlandeses (2000-2019)

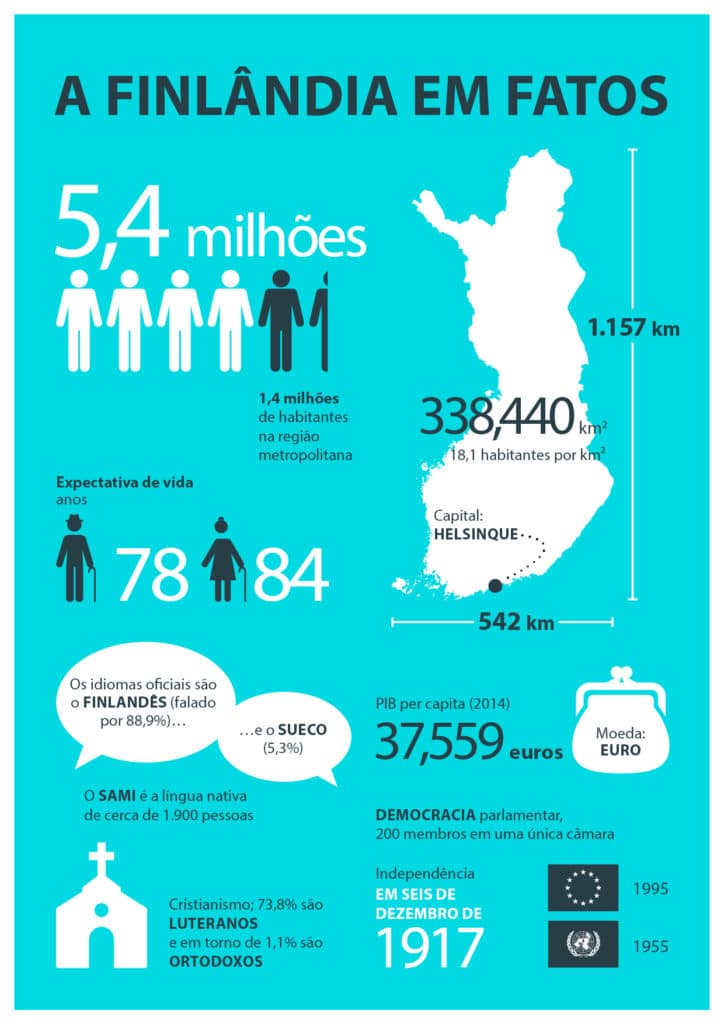
Em 2019, o grupo de finlandeses que não conseguiram pagar suas contas representa 7% dos 5,5 milhões de habitantes da Finlândia. A dívida total das famílias finlandesas dobrou nas últimas duas décadas (2010-2019). Diante desse cenário, autoridades finlandesas preparam plano nacional de educação financeira para reduzir o endividamento da população.

A Finlândia está entre os países mais desenvolvidos do mundo, destacando-se por seu modelo bem sucedido de educação gratuita e universal, elevada renda per capita, políticas de igualdade social, longevidade. O país é referência em empreendedorismo, com empresas inovadoras de alta tecnologia – Nokia, Rovio (produtora do videogame Angry Birds), Sulake, Valtra, entre outras.

A Finlândia é considerada a nação com pessoas mais felizes do mundo, segundo o Relatório Anual da Felicidade das Nações Unidas, publicado em 2018.

"<yoastmark

Mudança dos hábitos de consumo

As autoridades da Finlândia acreditam que essa situação de endividamento crescente da população é resultado da combinação da facilidade acesso ao crédito direto ao consumidor, associada a queda das taxas de juros e a substituição gradual do dinheiro por meios eletrônicos de pagamento.

As autoridades monetárias da Finlândia avaliam que a disposição de aceitar pagamentos digitais em substituição ao dinheiro desestimulou a disciplina nos hábitos de consumo da população.

Há vinte anos, o dinheiro era usado em 70% das transações de pagamento em estabelecimentos comerciais da Finlândia, com os cartões respondendo pelo restante. Agora, essas métricas mudaram: cartão, celular e outros meios de pagamento digitais são usados em mais de 80% das transações realizadas em 2018, conforme levantamento do Banco Central da Finlândia.

Os consumidores não têm mais as limitações do orçamento físico como costumavam fazer. Isso favoreceu o endividamento e dificultou o gerenciamento das finanças.

Estratégia nacional de combate ao endividamento

O governo da Finlândia investe em educação financeira a partir de ações coordenadas para impactar o sistema financeiro do país.

O Banco Central da Finlândia vai adotar medidas para reduzir o endividamento dos cidadãos. Inicialmente, a instituição vai compilar dados e analisar as melhores práticas de organizações que já trabalham com educação financeira.

O objetivo é ampliar o conhecimento e garantir que todos os grupos da sociedade recebam orientações adequadas. Por exemplo, há muitas pessoas mais velhas que precisam de ajuda para utilizar os serviços financeiros cada vez mais digitais.

Após a análise das informações, o Banco Central da Finlândia estabelecerá metas para alfabetização financeira e selecionará fornecedores terceirizados para coordenar a implementação do plano nacional a ser elaborado. A previsão das autoridades finlandesas é terminar o levantamento dos dados e apresentar o plano até o final de 2020.

Outras medidas

As regras finlandesas limitam os empréstimos à habitação a 85% do preço de compra da propriedade, e há outras restrições adicionais em análise por parte do Ministério das Finanças.

Até 2023, o governo pretende implementar seu modelo de Cadastro Positivo, com registros dos empréstimos de todos os consumidores finlandeses, visando auxiliar aos credores a avaliar se concedem novos empréstimos. As regras sobre concessão de crédito ao consumidor foram aperfeiçoadas no outono passado.

Fiel ao estilo, os finlandeses estão explorando soluções de alta tecnologia para educar os cidadãos sobre como usar seu dinheiro. Novas ferramentas baseadas em algoritmos de Inteligência Artificial ajudarão a prever o comportamento financeiro das pessoas e a fazer previsões de fluxo de caixa, além de aconselhar os consumidores sobre seus gastos.

As autoridades finlandesas estão preocupadas com o “custo humano da dívida” o qual, em casos extremos, poderá resultar no afastamento das pessoas do mercado de trabalho. Por um lado, os empregadores evitam contratar trabalhadores com histórico de crédito ruim. Por outro lado, pessoas com dívidas muito altas tendem a ter pouco estímulo em procurar trabalho.

No parlamento da Finlândia há amplo consenso de que é fundamental manter os consumidores bem informados sobre os perigos da dívida. A iniciativa das autoridades finlandesas também recebeu o apoio das empresas do setor financeiro.


Fontes:

Bloomberg. World’s Happiest People Seek Road to Financial Literacy (As pessoas mais felizes do mundo buscam o caminho da educação financeira), publicado por Kati Pohjanpalo, 9 fev. 2020.

Finlândia, Ministério das Relações Exteriores da. This is Finland (Esta é a Finlândia), 2020.

Pesquisa comprova que menos de 1% dos day-traders persistentes obteve lucros

janeiro 25, 2020

Pesquisa revelou que a probabilidade de obter lucros em sucessivas operações day-trading (negócios diários com ativos financeiros) é extremamente baixa. Analisando os resultados de 20 mil operadores day-traders brasileiros persistentes, menos de 1% deles obteve lucro médio diário em mais de 250 pregões realizados entre 2012 e 2017.

Day-traders são operadores ou investidores que, diariamente, compram e vendem os mesmos ativos financeiros, em igual quantidade. Seu objetivo é obter ganhos imediatos e cumulativos nessas operações de curtíssimo prazo, sujeitas à grande volatilidade do mercado de capitais e riscos.

A pesquisa foi encomendada pela Comissão de Valores Mobiliários – CVM, órgão regulador e fiscalizador do mercado de capitais. Os resultados foram divulgados em março de 2019 no artigo “É possível viver de day-trading?”, elaborado por Fernando Chague e Bruno Giovannetti, professores da Fundação Getúlio Vargas – FGV de São Paulo.

Nos últimos cinco anos houve aumento expressivo do número de pessoas físicas que realizam o day-trading como principal atividade profissional no Brasil. No entanto, faltam informações públicas confiáveis sobre o retorno para aqueles que entram nesse mercado.

Metodologia e resultados

Para superar essa limitação, os pesquisadores acessaram as informações no banco de dados disponibilizado pela CVM sobre as atividades completas entre 2012 e 2017 para todos day-traders qualificados como pessoas físicas.

A análise dos dados se concentrou nos contratos de mini índice e mini dólar, o principal tipo de operação day-trading realizada no Brasil por pessoas físicas.

Os pesquisadores notaram “[…] fortes evidências de que não faz sentido, ao menos econômico, tentar viver de day-trading“. Para comprovar essa hipótese, eles analisaram o desempenho de 19.696 operadores que começaram a fazer day-trade em mini índice de 2013 a 2015, separando-os em dois grupos:

  • Grupo 1: Desistentes (92,1%): a maioria, 18.138 pessoas que desistiram gradualmente de operar, negociando em até 300 pregões.
  • Grupo 2: Persistentes (7,9%): 1.558 pessoas que negociaram em mais de 300 pregões, aquelas que de fato vivem de day-trading.

Entre os day-traders persistentes, 1.415 pessoas (91% do grupo 2) sofreram prejuízo, enquanto 143 pessoas (9% do grupo 2) obtiveram lucro em mais de 300 pregões. Apenas 13 (treze) pessoas, menos de 1% dos persistentes, conseguiram lucro médio diário superior a R$ 300,00 (trezentos reais).

Esse lucro diário equivale à remuneração mensal de R$ 6.000,00 (seis mil reais), considerando 20 dias úteis com pregões na bolsa. Desse modo, na amostra com quase 20 mil pessoas, apenas 13 day-traders conseguiram obter o equivalente à renda mensal superior a R$ 6 mil durante mais de 15 meses (300 pregões divididos por 20 pregões/mês).

Probabilidade de 0,08% para renda superior a R$ 300,00 ao dia

Os pesquisadores também testaram se haveria mudanças no grupo de persistentes nas operações day-trading, caso o número mínimo de pregões fosse reduzido de 300 para 250. Mesmo assim, os resultados não variaram significativamente.

Aplicando esse critério aos 1.558 day-traders persistentes, constatou-se que 1.367 pessoas tiveram prejuízo (88% do grupo), enquanto 191 operadores conseguiram lucro (12% do grupo). Na verificação do lucro médio diário superior a R$ 300,00 (trezentos reais), apenas 15 pessoas teriam conseguido esse resultado (menos de 1% dos persistentes).

Assim, os day-traders que encerraram suas posições com saldo positivo representam 0,97% (menos de 1,00%) do conjunto total de operadores analisados (191 dividido por 19.696).

Os pesquisadores estabeleceram, então, que a probabilidade de alguém começar a fazer day-trade e conseguir, após o período de aprendizado, renda média diária maior do que R$ 300,00, é igual a 0,08% (15 dividido por 19.696). Isso equivale a 8 pessoas em cada dez mil operadores, sendo extremamente desfavorável nessa atividade.

No estudo, foram desconsiderados eventuais custos de corretagem, cursos de aperfeiçoamento e de tecnologia (plataformas e aplicativos).

Desempenho do day-trader tende a piorar

Chague e Giovannetti (2019) também alertaram que o desempenho dos day-traders tende a piorar à medida que persegue ganhos cumulativos no mercado.

Essa última evidência contraria a posição de muitos especialistas das corretoras de valores ao defenderem que “day-traders melhorariam com a experiência” e, portanto, deveriam persistir na atividade.

A pesquisa divulgada demonstrou que a probabilidade de operadores obterem ganhos no day-trading é extremamente baixa. Apenas a ínfima fração de 0,08% dos profissionais que atuam nessa atividade conseguiria alcançar e manter ganhos equivalentes à renda mensal de R$ 6 mil.

Os riscos de perdas financeiras e de retornos insuficientes proporcionados no day-trading não deveriam ser negligenciados pelas corretoras e a CVM.

Essa reflexão mostra a necessidade de maior conscientização e melhoria da educação financeira frente ao crescente número de pessoas que se dedicam profissionalmente ao day-trading no Brasil.


Fonte: Editorial GEDAF, baseado na referência citada.

CHAGUE, Ferando; GIOVANENETTI, Bruno. É possível viver de day-trading? São Paulo: Fundação Getúlio Vargas, 2019. Disponível em: <https://cointimes.com.br/wp-content/uploads/2019/03/Viver-de-day-trading.pdf>. Acesso em 25 jan. 2020.